Family office : à partir de quel patrimoine et pour quel coût ?
À quel moment un patrimoine justifie-t-il un family office, et combien ce service coûte-t-il réellement ? La question se pose de plus en plus tôt : cession d'entreprise, rémunérations élevées, héritage. Et la réponse publiée par les études de référence surprend souvent par son ordre de grandeur.
Le risque, en se trompant de formule, est double. Trop tôt, la structure dédiée engloutit en frais fixes ce qu'elle devait préserver. Trop tard, le patrimoine reste éclaté entre plusieurs banques, sans stratégie d'ensemble ni vision consolidée.
Cet article pose les chiffres : la définition exacte du family office, les seuils de patrimoine observés en France et dans le monde, le coût réel d'une structure dédiée ou mutualisée, et les alternatives sérieuses quand le patrimoine se compte en centaines de milliers ou en quelques millions d'euros plutôt qu'en centaines de millions.
En bref
- Un family office est une structure dédiée à la gestion globale du patrimoine d'une ou de plusieurs familles, agissant exclusivement dans leur intérêt.
- Un single family office, dédié à une seule famille, se justifie à partir d'un repère courant de 100 millions de dollars d'actifs investissables (Deloitte, 2024).
- Son coût de fonctionnement moyen atteint 0,41 % des encours par an, soit plus d'un million de dollars pour 250 millions d'encours (Deloitte, 2024).
- Le multi family office mutualise les équipes entre plusieurs familles et abaisse le ticket d'entrée à quelques millions d'euros, chaque maison fixant son seuil.
- En dessous, le besoin ne disparaît pas : il appelle un accompagnement qui reprend les codes du family office, avec une structure de coûts adaptée.
Un family office, de quoi parle-t-on exactement
Un family office est une structure d'accompagnement globale, dédiée à une ou plusieurs familles, qui gère, structure et pérennise leur patrimoine en agissant exclusivement dans leur intérêt, selon la définition de l'Association française du family office (AFFO). Ce n'est ni une banque ni un fonds : il ne fabrique aucun produit, il conseille, sélectionne et coordonne.
Quatre missions, bien au-delà du placement
L'AFFO structure le métier autour de quatre piliers. D'abord la stratégie patrimoniale et la gouvernance familiale : structuration, charte familiale, préparation des nouvelles générations. Ensuite la gestion financière : allocation entre classes d'actifs, sélection et suivi des gérants, gestion des risques.
Viennent enfin l'ingénierie juridique, fiscale et administrative, avec un compte rendu consolidé des avoirs, et le patrimoine non financier : actifs passion, philanthropie, cadre de vie. Le placement n'est qu'une mission sur quatre. C'est ce périmètre qui définit le métier.
Single ou multi : deux modèles, deux économies
Le single family office (structure mono-familiale) est une entité créée par une famille, pour elle seule, avec ses propres salariés. Le multi family office (structure multifamiliale) mutualise une équipe de spécialistes entre plusieurs familles, chacune suivie de manière individualisée et confidentielle.
Tableau 1. Deux formes de family office, deux logiques économiques
Les ordres de grandeur ci-dessous correspondent aux pratiques observées dans les études citées ; chaque structure fixe librement ses conditions.
[table]
Critère | Single family office | Multi family office
Clientèle | Une seule famille | Plusieurs familles
Équipe | Salariés dédiés (12 personnes en moyenne selon UBS, 2025) | Équipe mutualisée
Patrimoine type | Repère courant de 100 M$ d'actifs investissables et plus | De quelques millions à plusieurs dizaines de millions d'euros, selon les maisons
Coût | Coûts fixes élevés, environ 0,41 % des encours en moyenne | Honoraires, forfait ou pourcentage des encours
Gouvernance | Contrôle total de la famille | Contrat de services
[/table]
Sources : Deloitte, 2024 ; UBS Global Family Office Report, 2025.
À partir de quel patrimoine un family office se justifie
Un single family office se justifie généralement à partir de 100 millions de dollars d'actifs investissables, repère courant cité par Deloitte en 2024 ; en dessous, les coûts fixes de la structure pèsent trop lourd par rapport au patrimoine servi. Le multi family office, qui mutualise ces coûts, s'ouvre à des patrimoines de quelques millions d'euros, chaque maison fixant librement son ticket d'entrée.
Le seuil découle d'une simple arithmétique
Le véritable enjeu n'est pas un seuil réglementaire, qui n'existe pas, mais une équation de coûts. Une structure dédiée suppose une équipe permanente : directeur des investissements, juriste, responsable administratif. Les frais de personnel représentent 66 % de ses coûts de fonctionnement (UBS, 2025). Avant même le premier euro investi, la structure coûte plusieurs centaines de milliers d'euros par an.
Autrement dit, pour que ce coût reste raisonnable en proportion du patrimoine, celui-ci doit se compter en dizaines, puis en centaines de millions. Les familles clientes des single family offices étudiés par UBS en 2025 détiennent un patrimoine net moyen de 2,7 milliards de dollars.
Qui est réellement concerné en France
L'écart avec le patrimoine des ménages français donne la mesure. Début 2021, il fallait 716 300 euros de patrimoine brut pour entrer dans les 10 % des ménages les mieux dotés, et 2,24 millions d'euros pour entrer dans le dernier centile, selon l'INSEE. Même au sommet de la distribution, le single family office reste donc hors de portée de la quasi-totalité des patrimoines français.

Le multi family office abaisse le ticket d'entrée
En mutualisant l'équipe, le multi family office divise le coût individuel. Les seuils d'entrée restent à la discrétion de chaque maison et varient fortement, de quelques millions à plusieurs dizaines de millions d'euros d'actifs financiers.
Bon à savoir : le patrimoine pris en compte est le patrimoine financier confié ou supervisé, pas le patrimoine total. Une résidence principale de deux millions d'euros ne change rien à l'équation : elle ne génère ni revenus à allouer ni encours à superviser.
Combien coûte réellement un family office
Le coût de fonctionnement d'un single family office représente en moyenne 0,41 % des encours par an selon une revue de 187 structures américaines citée par Deloitte en 2024, soit plus d'un million de dollars par an pour 250 millions de dollars d'actifs. Ce chiffre couvre la structure elle-même, avant les frais des produits et des gérants.
Ce que recouvre ce coût
L'étude UBS de 2025, menée auprès de 317 family offices, aboutit au même ordre de grandeur : 41,1 points de base, soit 0,41 % des encours, en 2024, hors frais de gestion des actifs. La masse salariale en représente les deux tiers, pour un effectif moyen de 12 personnes.
Tableau 2. Coût de fonctionnement d'un single family office selon la taille des encours
Les chiffres ci-dessous, prévus pour 2025, excluent les frais de gestion des supports d'investissement.
[table]
Encours sous supervision | Coût de structure (points de base) | Équivalent pour 100 M$ d'encours
100 à 250 M$ | 41,8 pb | 418 000 $ par an
251 M$ à 1 Md$ | 42,4 pb | 424 000 $ par an
Plus de 1 Md$ | 35,5 pb | 355 000 $ par an
[/table]
Source : UBS Global Family Office Report, 2025.
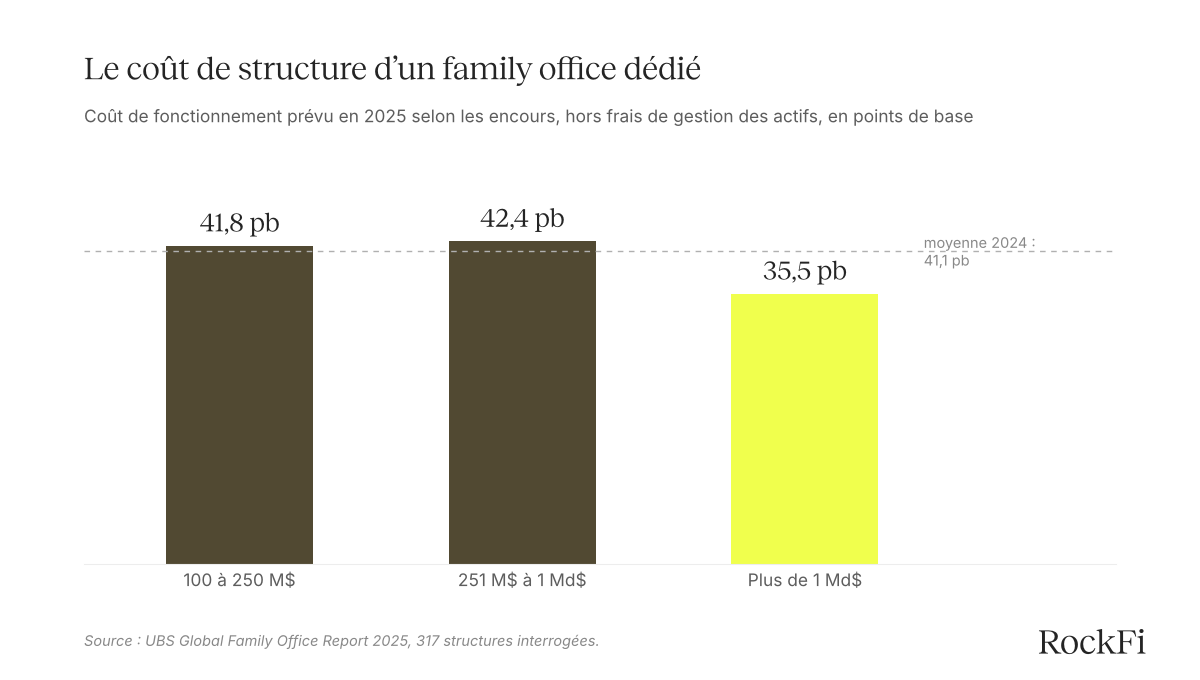
La leçon de ce tableau tient en une phrase : les économies d'échelle ne jouent vraiment qu'au-delà du milliard. En dessous, le coût relatif de la structure reste stable autour de 0,42 % par an, auquel s'ajoutent les frais des produits eux-mêmes.
Le coût complet, structure plus produits
Le coût affiché n'est jamais le coût complet. À la structure s'ajoutent les frais des supports sélectionnés : fonds, mandats, non coté. Un patrimoine servi par un family office supporte donc deux étages de frais. La méthode de lecture est la même que pour évaluer ce que coûte réellement une banque privée : demander le chiffre total, en euros et par an.
La facturation du multi family office
Le multi family office facture des honoraires : au forfait annuel, au temps passé ou en pourcentage des encours supervisés, parfois en combinant les trois. La logique est celle du conseil, pas celle du produit. Deux questions suffisent à comparer les offres : combien, en euros, pour la première année, et la rémunération dépend-elle des produits recommandés.
Entre la banque privée et le family office, un espace longtemps vide
Pour un patrimoine financier de quelques centaines de milliers à quelques millions d'euros, ni le single family office ni la plupart des multi family offices ne sont accessibles. Cet espace est historiquement celui de la banque privée, et il concentre aujourd'hui l'essentiel des enjeux patrimoniaux français.
Ce que les acteurs en place font bien
Les banques privées apportent deux atouts réels : la solidité d'institutions établies, capables de couvrir le crédit, les flux et la conservation des titres, et une profondeur de gamme difficile à égaler. Les grands family offices, de leur côté, ont posé les standards du métier : indépendance, vision consolidée, gouvernance familiale.
La limite n'est pas la qualité des personnes. Elle tient au modèle : quand la rémunération dépend des produits recommandés, le conseil et la vente se confondent. Les différences de modèle sont détaillées dans notre comparaison entre banque privée et RockFi.
Appliquer les codes du family office sans ses coûts fixes
La bonne nouvelle, c'est que les codes du family office ne dépendent pas de la taille de la structure. Indépendance du conseil, architecture ouverte dans la sélection des supports, vision consolidée, accompagnement de toute la famille dans la durée : ces principes s'appliquent dès lors que la tarification ne dépend plus des produits.
C'est le modèle que RockFi a choisi : elle se pense comme un family office moderne et en applique la méthode, conseil avant produit, honoraires fixes connus à l'avance, coordination de l'ensemble des enjeux patrimoniaux, pour des patrimoines accompagnés à partir de 250 000 euros. Le métier reste le même ; la structure de coûts change.
« Que j'aie 250 000, 500 000 ou 2 millions d'euros, j'aurai désormais un gérant attribué aussi puissant que celui d'un family office à 100 ou 200 millions, qui travaillera 24 heures sur 24, 7 jours sur 7, omniscient et objectif. »
Pierre Marin, cofondateur et directeur général de RockFi
Ce qui change dans le métier
Le family office, longtemps confidentiel, se développe à grande vitesse et sa méthode se diffuse bien au-delà de sa clientèle historique. Deux forces portent ce mouvement : la démographie des fortunes et la technologie.
Des structures toujours plus nombreuses
Le monde comptait 8 030 single family offices en 2024, contre 6 130 en 2019, et Deloitte en projette 10 720 en 2030, dont environ 2 020 en Europe aujourd'hui. Les actifs gérés par ces structures, 3,1 trillions de dollars en 2024, atteindraient 5,4 trillions en 2030.

En France, le 11e baromètre de l'AFFO et d'EY, publié en juin 2026 auprès de 928 familles accompagnées, confirme la montée en puissance : près de la moitié des family offices interrogés supervisent plus de 500 millions d'euros d'encours, un tiers dépassent le milliard. La transmission y apparaît comme la première préoccupation des familles, citée par 72 % des répondants.
Une allocation qui assume le temps long
Le même baromètre décrit une allocation que peu de particuliers s'autorisent : 34 % en capital-investissement, 23 % en actions cotées, 16 % en immobilier d'investissement. Les familles les mieux conseillées placent le non coté au cœur de leur stratégie, un mouvement désormais accessible à condition d'en connaître les portes d'entrée et leurs contraintes de liquidité.
La technologie rebat l'équation des coûts
Le cœur du coût d'un family office, ce sont des expertises humaines mobilisées en continu. Or l'intelligence artificielle transforme précisément ces métiers d'expertise, surveillance des portefeuilles, préparation des analyses, consolidation des comptes rendus, pendant que le jugement reste humain. Chez RockFi, un agent d'intelligence artificielle suit ainsi les portefeuilles de 1 500 familles et alerte le conseiller dès qu'un arbitrage mérite son attention.
« La promesse, c'est d'avoir le suivi personnalisé d'un family office, à grande échelle. »
Pierre Marin, cofondateur et directeur général de RockFi
Ce basculement déplace la question du seuil : le service qui exigeait hier une équipe dédiée devient accessible à des patrimoines très inférieurs.
Quatre questions pour choisir la bonne formule
La réponse directe : partez de votre objectif de vie et de votre patrimoine financier, puis comparez le coût complet et l'indépendance du conseil, pas le prestige de l'enseigne.
Quel périmètre votre situation exige-t-elle
Si vos enjeux se limitent au placement d'une épargne, une gestion conseillée suffit. Si s'y ajoutent une holding, une transmission, de l'immobilier et plusieurs banques, le besoin relève d'une coordination globale, le cœur du métier de family office.
Quel est le coût complet, en euros
Additionnez le coût de la structure ou des honoraires et les frais des produits, puis rapportez le total à votre patrimoine. Notre comparatif des offres de gestion de patrimoine détaille cette grille de lecture critère par critère.
Le conseil est-il indépendant des produits
Posez la question sans détour : votre rémunération dépend-elle des supports que vous me recommandez. Une tarification fixe, décorrélée des produits, est le marqueur le plus simple d'un conseil objectif.
Qui suivra votre famille dans dix ans
Un patrimoine se gère sur une génération, pas sur un mandat. La stabilité du conseiller et la préparation des héritiers comptent davantage que la performance d'une année. Commencez tôt.
Questions fréquentes
Existe-t-il un seuil légal pour accéder à un family office
Non. Aucun texte ne fixe de patrimoine minimal : chaque structure définit librement ses conditions d'accès. Les seuils cités, 100 millions de dollars pour une structure dédiée selon le repère de Deloitte en 2024, quelques millions d'euros pour une structure mutualisée, traduisent une réalité économique, pas une obligation réglementaire.
Un family office gère-t-il directement l'argent de la famille
Pas nécessairement. Beaucoup de family offices ne détiennent aucun mandat de gestion : ils définissent la stratégie, sélectionnent les gérants et les banques, puis contrôlent les résultats. Cette séparation entre le conseil et la gestion est précisément ce qui garantit leur indépendance.
Que coûte un multi family office pour un patrimoine de 5 millions d'euros
Tout dépend du mode de facturation de la maison : forfait annuel, temps passé ou pourcentage des encours. Le bon réflexe est d'exiger un chiffre complet en euros pour la première année, structure et produits compris, puis de le rapporter au patrimoine confié pour le comparer aux alternatives.
La résidence principale compte-t-elle dans le patrimoine requis
En pratique, non. Les structures raisonnent en actifs financiers ou investissables, ceux qui génèrent des encours à superviser. Un patrimoine immobilier important peut justifier une ingénierie dédiée, mais il n'abaisse pas le seuil d'accès fondé sur les avoirs financiers.
Un family office est-il réservé aux familles avec des enjeux internationaux
Non. La dimension internationale, comptes à l'étranger, mobilité, fiscalité croisée, renforce l'utilité d'une coordination centrale, mais le cœur du besoin est national dans la plupart des familles : structuration, allocation, transmission. C'est le périmètre des enjeux, pas leur géographie, qui justifie la démarche.
Sources
- AFFO, Définition et missions du family office, consulté en octobre 2026, affo.fr
- Deloitte Private, Defining the Family Office Landscape, 2024, deloitte.com
- Deloitte, Setting up a family office, deloitte.com
- UBS, Global Family Office Report 2025, ubs.com
- EY et AFFO, 11e baromètre du family office, juin 2026, ey.com
- INSEE, Revenus et patrimoine des ménages, édition 2024, insee.fr
Avertissement
Les informations contenues dans cet article sont fournies à titre pédagogique et informatif. Elles ne constituent ni un conseil en investissement personnalisé, ni une recommandation d'achat ou de vente d'instruments financiers, ni un conseil fiscal ou juridique.
Tout investissement comporte un risque de perte en capital et les performances passées ne préjugent pas des performances futures. La fiscalité dépend de la situation personnelle de chacun et peut évoluer.
Avant toute décision, rapprochez-vous d'un conseiller habilité afin d'obtenir une analyse adaptée à votre situation. RockFi est immatriculée à l'ORIAS sous le numéro 23004556, soumise au contrôle de l'Autorité des marchés financiers (AMF) et de l'Autorité de contrôle prudentiel et de résolution (ACPR), et membre de l'Anacofi.