Gestion de patrimoine : cinq critères pour comparer les offres en 2026
La gestion de patrimoine n'a jamais offert autant de portes d'entrée qu'en 2026 : banques privées, conseillers en gestion de patrimoine, gestion en ligne, cabinets à honoraires fixes, family offices. Toutes promettent un accompagnement à la hauteur de vos enjeux.
Derrière l'abondance, le risque est réel. Sur un million d'euros, l'écart entre deux modèles de tarification peut se compter en milliers d'euros par an, chaque année. Et beaucoup d'épargnants ne savent pas répondre en un chiffre à la question : combien me coûte mon accompagnement ?
Le mot « crédible » n'a pas de définition réglementaire. En revanche, la réglementation impose la transparence sur les coûts et les données publiques permettent de comparer.
Cet article pose cinq critères de lecture, passe six modèles au crible, chiffre les écarts et donne la méthode pour trancher.
En bref
- Selon la grille de lecture de RockFi, un accompagnement crédible en 2026 se juge sur cinq critères : coût total en un chiffre, rémunération décorrélée des produits, univers ouvert, disponibilité humaine réelle, mesure claire de la performance nette.
- Les couches de frais s'additionnent vite : sur les unités de compte, la moyenne du marché atteint environ 2,5 % par an tout cumulé (France Assureurs, mai 2026).
- La rémunération de 81 % des cabinets de conseil reste adossée aux produits distribués (AMF, décembre 2025) ; les honoraires de conseil progressent, mais lentement.
- Exemple : sur quinze ans et un million d'euros, l'écart entre 1,2 % et 2,5 % de frais annuels représente environ 300 000 euros (hypothèses simplifiées, sans prévision de performance).
- L'Europe a conclu fin 2025 un accord politique provisoire pour encadrer plus strictement les rétrocommissions ; il doit encore être formellement adopté. La tendance est à la transparence.
Cinq critères pour juger une offre en 2026
Une offre de gestion de patrimoine peut se juger à l'aune de cinq questions simples, posées par écrit, avec des réponses chiffrées. Ces critères mesurent l'alignement entre ce que vous payez et ce que vous recevez, pas le prestige d'une enseigne.
Le coût total en un chiffre
La directive européenne MIF 2 impose depuis 2018 une information complète sur les coûts : l'information existe, la question est de savoir si on vous la donne en une ligne ou en soixante pages.
La rémunération du conseil
Payé par les produits qu'il recommande, un conseiller subit un biais, aussi intègre soit-il ; payé par des honoraires connus d'avance, il sépare le conseil de la vente. C'est la frontière réglementaire entre conseil indépendant et non indépendant.
L'univers d'investissement :
Toutes les classes d'actifs, fonds indiciels compris, auprès de plusieurs maisons de gestion, et pas d'abord des produits fabriqués en interne.
La disponibilité humaine
Le nombre de familles suivies par conseiller influe sur sa disponibilité : c'est une question aussi légitime que le prix.
La mesure de la performance
Pouvoir répondre en un chiffre à « combien ai-je gagné, net de tous frais », avec une méthode de calcul explicite.
Tableau 1. Les cinq critères et la question à poser (grille de lecture, septembre 2026)
Cinq questions directes.
Source : synthèse RockFi à partir des obligations d'information de la directive MIF 2.
Bon à savoir. Depuis le 1er juillet 2022, chaque assureur publie un tableau standardisé des frais de ses contrats d'assurance vie et plans d'épargne retraite, issu de l'accord de place de février 2022, qui permet de comparer avant de souscrire.
Le panorama 2026 : six modèles passés au crible
Six grands modèles structurent l'offre en France, aucun n'étant bon ou mauvais dans l'absolu. Les voici jugés à l'aune des cinq critères, en commençant par le plus récent.
La gestion privée à honoraires fixes, le modèle qui monte
Un nouveau modèle s'est installé : des cabinets de gestion privée qui facturent le conseil en honoraires fixes, connus à l'avance et décorrélés des produits, référencés à prix coûtant, en parts sans rétrocommission. Le prix devient un chiffre, la performance devient mesurable, et recommander un fonds indiciel ne rapporte rien de moins au conseiller qu'une gestion active.
Ce modèle domine déjà ailleurs, à commencer par le Royaume-Uni, qui a interdit les rétrocommissions fin 2012.
« Le 31 décembre 2012, le Royaume-Uni a interdit les rétrocommissions. Les dix premiers acteurs, c'étaient des banques privées. Il n'y en a plus une aujourd'hui qui en fait partie. Les dix acteurs du top 10 au Royaume-Uni sont des CGP nouvelle génération, avec une tarification fixe et un modèle technologique derrière. »
Pierre Marin, cofondateur et directeur général de RockFi
En France, c'est le modèle que porte RockFi : un conseiller privé associé, ancien banquier privé, qui suit un nombre limité de familles, une tarification fixe connue à l'avance et une architecture ouverte de plus de 3 000 supports, pour un accompagnement à partir de 250 000 euros. Pour les autres offres de RockFi, le mode de rémunération est précisé avant toute souscription.
La banque privée traditionnelle, des forces réelles et un empilement à lire
La banque privée conserve deux forces que peu d'acteurs égalent : la profondeur d'ingénierie, du crédit patrimonial aux opérations internationales, et la solidité institutionnelle, précieuse quand un patrimoine traverse les générations.
Son point de vigilance est ailleurs : la lisibilité du coût. La rémunération peut s'empiler en couches, frais du contrat ou du mandat, frais des supports, parfois maison, commissions de mouvement ; chaque couche est documentée, pas toujours additionnée. Sur les unités de compte, la moyenne du marché s'établit à 0,88 % de frais de contrat plus 1,60 % de coûts récurrents des fonds, soit environ 2,5 % par an, la gestion sous mandat facturée ajoutant en moyenne 0,36 point (France Assureurs, études 2025 et 2026).
« Un conseil, pour un client qui a quelques centaines de milliers d'euros ou plusieurs millions, coûte entre 2 et 2,5 % au total. Vous avez un million d'euros, c'est 25 000 euros par an, chaque année. La moitié rémunère le produit, l'autre moitié rémunère le conseiller privé. »
Pierre Marin
Le conseiller en gestion de patrimoine, la proximité avec un modèle en transition
Le conseiller en gestion de patrimoine (CGP) est le tiers de confiance de proximité par excellence : suivi dans la durée, connaissance de la famille, large choix de contrats. La France comptait 7 013 conseillers en investissements financiers fin 2024, en hausse de 4,5 % sur un an, selon l'AMF.
Le modèle économique, lui, est en transition. Toujours selon l'AMF, 81 % des cabinets exercent en conseil non indépendant, rémunéré par rétrocommissions : en 2024, celles-ci représentaient encore 88 % des revenus des cabinets orientés patrimoine, contre 12 % pour les honoraires, en progression de trois points sur un an.
La gestion autonome en ligne, imbattable sur le prix, seule sur la stratégie
Pour un investisseur autonome, l'offre en ligne est devenue très peu coûteuse. Les fonds indiciels cotés, ces ETF qui répliquent un indice comme le MSCI World, affichent en moyenne 0,33 % de frais annuels côté actions, contre environ 1,3 % pour les fonds gérés activement (AMF, Lettre de l'Observatoire de l'épargne, avril 2026). Même pente sur le courtage : en janvier 2026, un ordre de 1 000 euros coûte en moyenne 0,65 % en banque de réseau, 0,45 % chez un courtier en ligne, environ 0,15 % chez un néo-courtier.
La limite n'est pas le prix, c'est tout le reste : l'allocation, la fiscalité, la discipline dans les baisses. L'autonomie convient à un patrimoine simple et peut buter sur le premier évènement de vie, cession, transmission, expatriation.
La gestion pilotée en ligne, la délégation standardisée
La gestion pilotée en ligne délègue l'allocation à un gérant, le plus souvent en fonds indiciels, pour un coût tout compris généralement compris entre 1,3 % et 1,7 % par an (grilles tarifaires publiées par les principaux acteurs, consultées en août 2026). C'est une porte d'entrée sérieuse et lisible pour investir avec méthode.
Sa limite tient à son format : profils standardisés, peu d'ingénierie patrimoniale, pas d'interlocuteur dédié. La délégation porte sur le portefeuille, pas sur la stratégie de vie.
Le family office, la référence du sur-mesure, hors d'atteinte
Le family office, structure dédiée au patrimoine d'une seule famille très fortunée, reste la référence du sur-mesure : gouvernance familiale, consolidation totale, équipes dédiées. Son coût fixe le réserve aux patrimoines de plusieurs dizaines de millions d'euros. C'est l'espace laissé entre la banque de détail et lui que les nouveaux modèles cherchent à servir.
Tableau 2. Six modèles d'accompagnement comparés
Le tableau réunit les six modèles sur les critères décisifs, en fourchettes de coûts récurrents indicatives, hors frais ponctuels.
Sources : France Assureurs, mai 2026 ; AMF, décembre 2025 et avril 2026 ; grilles tarifaires publiques, août 2026. Fourchettes indicatives. Pratiques de marché observées ; le coût réel dépend de chaque offre.
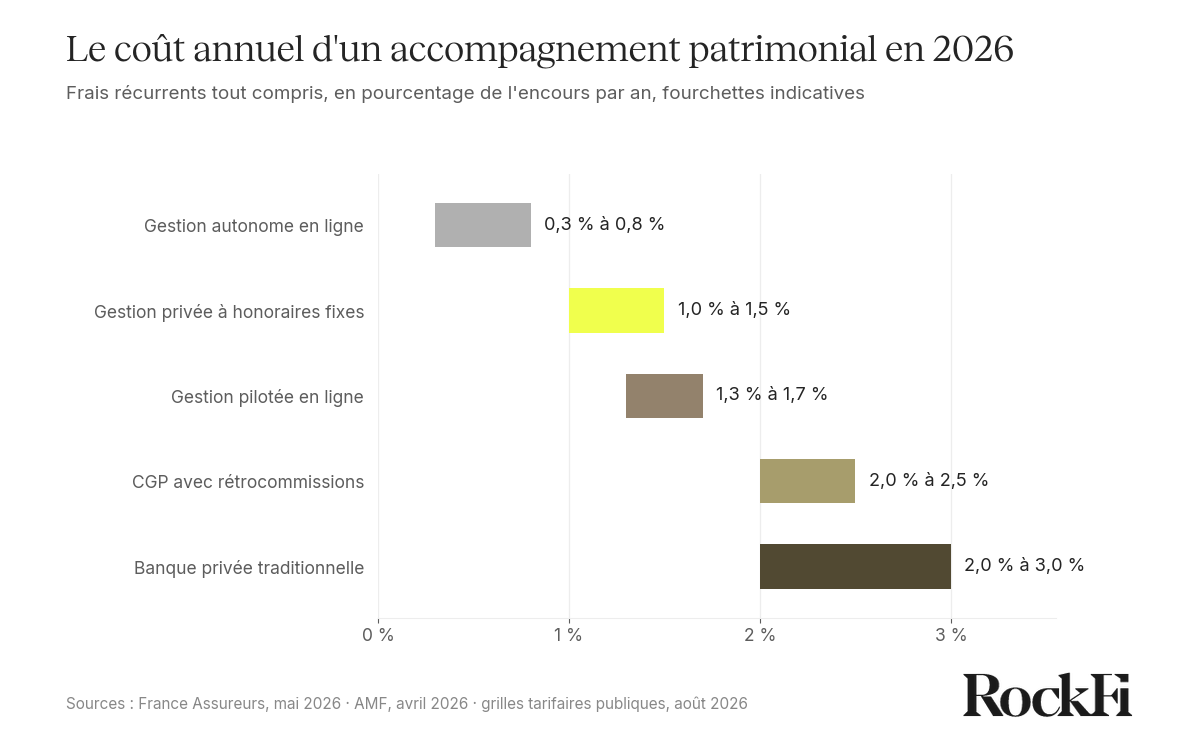
Le coût annuel récurrent selon le modèle d'accompagnement
Le graphique met ces fourchettes en perspective. Fourchettes indicatives ; le coût réel dépend de chaque offre.
Combien ça coûte vraiment : l'écart se compte en centaines de milliers d'euros
Un écart de frais paraît anodin une année donnée, mais les intérêts composés le transforment en écart de capital considérable : chaque euro prélevé cesse de produire des intérêts les années suivantes.
Concrètement, prenons un exemple volontairement simplifié et fictif : un million d'euros, un rendement brut supposé de 5 % par an, sans versement ni retrait, et deux niveaux de frais récurrents, 1,2 % d'un côté, 2,5 % de l'autre. Ces hypothèses sont illustratives : elles ne constituent pas une prévision. La première année, la différence atteint déjà 13 000 euros. Autrement dit, plus de 1 000 euros par mois.
Tableau 3. Capital final selon le niveau de frais, exemple fictif (1 000 000 €, 5 % brut par an)
Hypothèse simplifiée : rendement net égal au brut diminué des frais, capitalisation annuelle, hors fiscalité.
Source : calculs RockFi, hypothèses indiquées ci-dessus. Exemple illustratif, qui ne préjuge d'aucune performance future.
Un million d'euros, deux niveaux de frais, quinze ans d'écart
Deux trajectoires, un écart qui se creuse année après année.
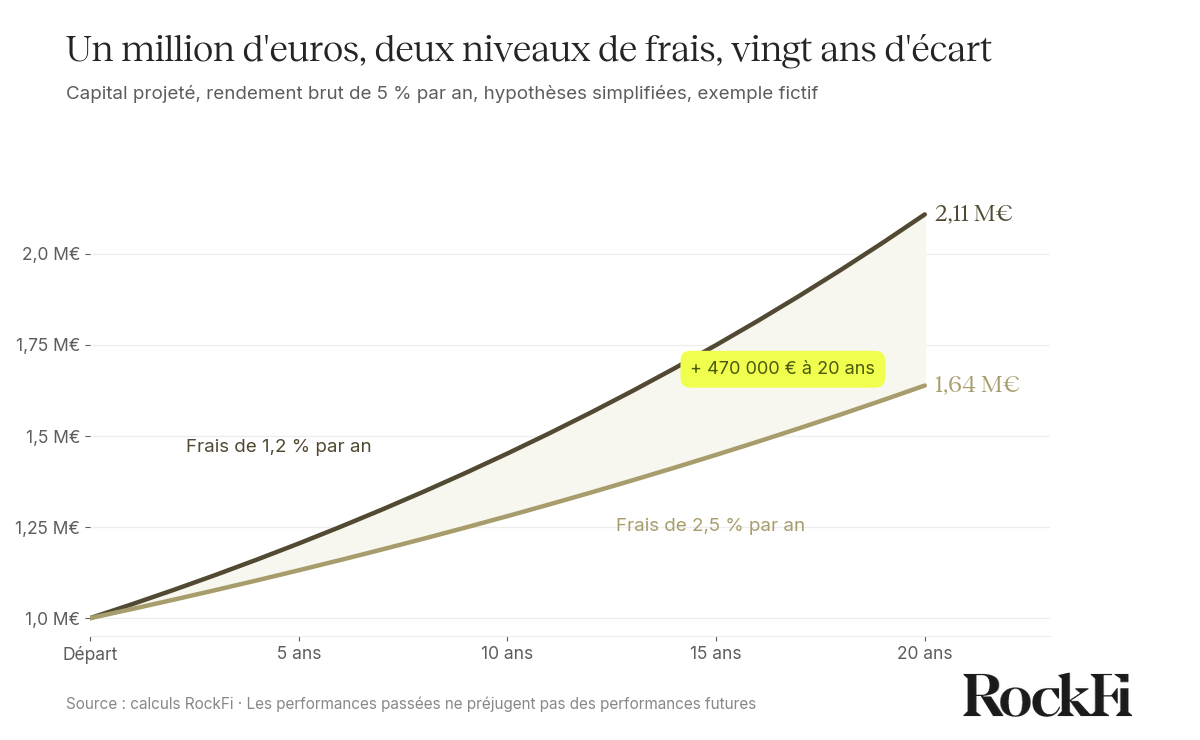
La conclusion n'est pas que le moins cher gagne toujours : un conseil de qualité se paie, et vaut souvent bien davantage que son prix. La conclusion est que le coût doit être connu, choisi et mis en regard du service rendu : le prix est un repère de valeur, qui permet de juger le service et de décider, chaque année, de rester ou de partir.
Bon à savoir. Le traitement de la TVA diffère selon que les honoraires sont facturés directement ou prélevés dans un contrat. Certains acteurs à tarification fixe font donc prélever leurs honoraires dans le contrat, au taux convenu. La fiscalité dépend de la situation de chacun et peut évoluer.
Ce qui change dans le métier en 2026
Le métier vit trois bascules simultanées, réglementaire, générationnelle et technologique : les acteurs crédibles de la décennie seront ceux qui les prennent de face.
La réglementation encadre davantage les rétrocommissions
Le 18 décembre 2025, le Parlement européen et le Conseil ont conclu un accord politique sur la stratégie européenne pour l'investissement de détail. Cet accord provisoire doit encore être formellement adopté. Le texte n'interdit pas les rétrocommissions, mais il les encadre nettement : bénéfice tangible à démontrer, proportionnalité au service rendu, coût présenté séparément, et faculté laissée à chaque État membre de les interdire. La direction prolonge les précédents britannique (2012) et néerlandais (2014) : le conseil tend à se payer de plus en plus en honoraires, de moins en moins en commissions.
La grande transmission rebat les cartes
Plus de 9 000 milliards d'euros pourraient être transmis en France entre 2025 et 2040, le flux annuel de successions et donations passant d'environ 464 à 677 milliards d'euros, selon un rapport publié fin 2024 par la Fondation Jean-Jaurès à partir des travaux du Conseil d'analyse économique et de l'Insee. Or les héritiers veulent de la transparence sur les frais et la performance, des parcours numériques, du sens : un patrimoine qui change de mains réévalue son conseiller.
Le client vérifie, l'intelligence artificielle accélère
Les épargnants arrivent désormais en rendez-vous avec des données. L'AMF a compté plus de 1,1 million de Français ayant réalisé au moins une transaction sur un ETF en 2025, en hausse de 83 % sur un an, avec un âge moyen passé de 41 à 38 ans (tableau de bord de mars 2026).
Dans le même temps, l'intelligence artificielle permet à chacun de contrôler une allocation, un niveau de frais, une performance, et libère côté conseiller du temps à rendre au client. La technologie ne remplace pas le jugement : elle expose ceux qui n'en ont pas et démultiplie ceux qui en ont.
La rémunération des cabinets de conseil bascule lentement vers les honoraires
La répartition des revenus des conseillers en investissements financiers orientés patrimoine évolue.
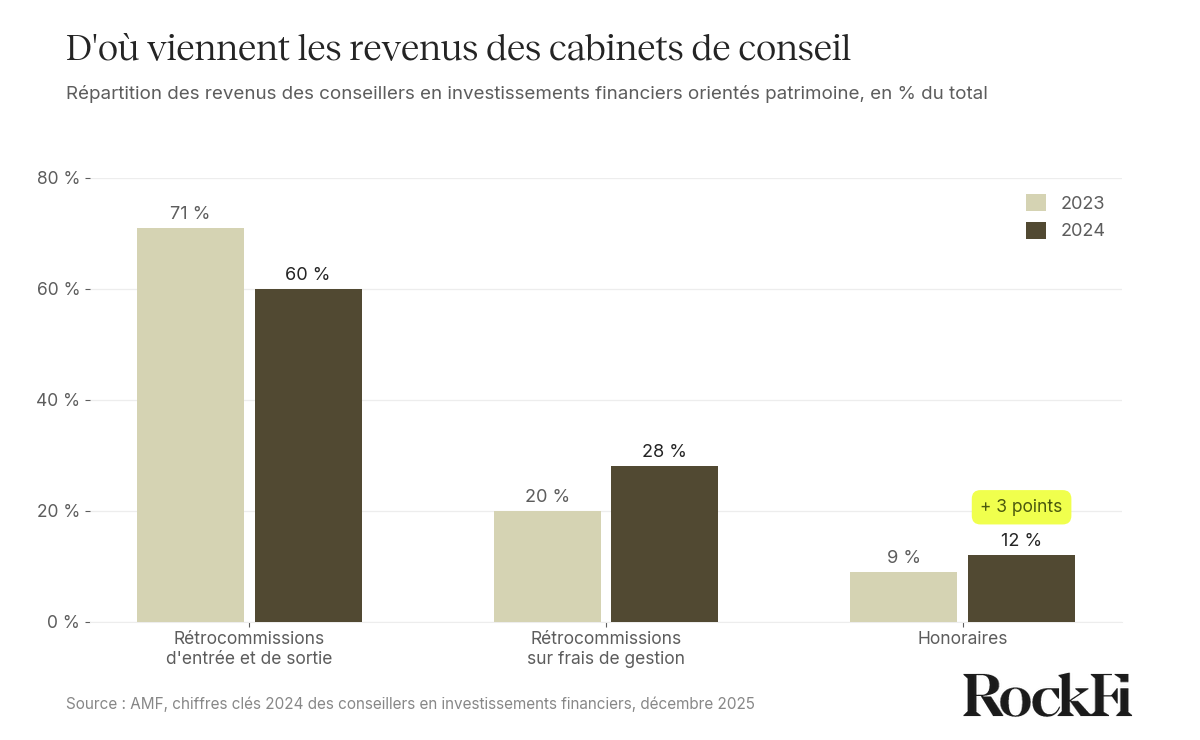
Notre conviction : le conseil a un prix, et ce prix doit être connu. Quand la rémunération dépend des produits recommandés, un biais dans le conseil peut apparaître, aussi intègre soit le conseiller ; la tarification fixe le supprime à sa source. D'autres dispositifs (indépendance, transparence sur les rétrocommissions) l'encadrent. C'est un choix de modèle, pas un procès des personnes : la France compte d'excellents banquiers privés et CGP.
Comment choisir : la méthode en quatre questions
Le bon choix dépend moins de l'enseigne que de l'ordre des questions. Commencez par vous, finissez par le prix.
Première question : quel est l'objectif ?
Un patrimoine se gère pour des projets de vie, préparer une cession, protéger sa famille, transmettre, financer une retraite. Un interlocuteur sérieux commence par cette question, jamais par un produit.
Deuxième question : quelle complexité ?
En dessous de quelques centaines de milliers d'euros, une gestion en ligne disciplinée, en fonds indiciels bien sélectionnés, peut suffire. Dès que la situation croise holding, non coté, transmission ou fiscalité, le conseil humain reprend toute sa valeur.
Troisième question : qui paie le conseiller, et combien ?
Demandez le coût total de l'an dernier en euros, et l'existence de rétrocommissions. Les deux réponses tiennent en deux lignes ; un conseiller doit pouvoir les fournir avant toute délivrance de conseil.
Quatrième question : comment la performance sera-t-elle mesurée ?
Demandez une méthode pondérée des flux, comme la méthode Dietz modifiée retenue par RockFi, qui tient compte de la date des versements et retraits. Rencontrez enfin le conseiller, pas seulement la maison : la gestion de patrimoine reste un métier de confiance.
Sources
- France Assureurs, L'assurance vie en unités de compte en 2025, mai 2026, franceassureurs.fr
- AMF, Chiffres clés 2024 des CIF, décembre 2025, amf-france.org
- AMF, Lettre de l'Observatoire de l'épargne n°65, avril 2026, amf-france.org
- AMF, Tableau de bord des investisseurs particuliers n°21, mars 2026, amf-france.org
- Conseil de l'UE, accord sur l'investissement de détail, 18 décembre 2025, consilium.europa.eu
- Fondation Jean-Jaurès, L'impôt sur les grandes successions, novembre 2024, jean-jaures.org
Avertissement
Cet article a une vocation pédagogique et informative. Il ne constitue ni un conseil en investissement personnalisé, ni une recommandation d'achat ou de vente d'instruments financiers, ni un conseil fiscal ou juridique. Il compare des modèles d'accompagnement dont l'un est proposé par RockFi. Tout investissement comporte un risque de perte en capital, et les performances passées ne préjugent pas des performances futures. Les exemples chiffrés sont fictifs et reposent sur des hypothèses simplifiées. Les projections ne sont pas un indicateur fiable des performances futures. La fiscalité dépend de la situation personnelle de chacun et peut évoluer.
Avant toute décision, rapprochez-vous d'un conseiller habilité qui analysera votre situation. RockFi est immatriculée à l'ORIAS (n°23004556) en qualité de courtier d'assurance, conseiller en investissements financiers et courtier en opérations de banque et services de paiement, contrôlée par l'AMF et l'ACPR, et membre de l'Anacofi.