Non coté : les quatre portes d'entrée pour investir sans être un institutionnel
Vous avez entendu qu'une partie des grands patrimoines est placée dans des entreprises non cotées, que ces placements ont rapporté davantage que la bourse sur longue période, et que l'accès s'est ouvert aux particuliers. Les chiffres existent, et ils sont publics. Ils disent ce qui s'est passé, pas ce qui se passera. Ils ne disent pas non plus comment on y entre, ni ce que chaque entrée coûte.
Les risques sont réels. Le non coté peut entraîner une perte en capital, et il immobilise votre argent huit à douze ans, parfois davantage. Un ticket mal dimensionné, un véhicule mal choisi ou une couche de frais mal lue se corrigent difficilement une fois la souscription signée. Vous ne revendez pas le lendemain.
Cet article décrit les quatre portes d'entrée ouvertes à un investisseur privé, du fonds professionnel au fonds de fonds : ticket, diversification, liquidité, frais et profil concerné. Vous verrez aussi comment l'enveloppe qui porte l'investissement change la donne, et ce que la réglementation a modifié depuis 2024.
En bref
- Le non coté regroupe le capital-investissement (Private Equity), la dette privée et les infrastructures. Capital immobilisé huit à douze ans, prime de rendement attendue mais jamais garantie.
- Sur dix ans à fin 2025, le capital-investissement français affiche un TRI net de 10,7 % par an, contre 9,5 % pour le CAC 40 (France Invest, EY, juin 2026).
- Quatre portes d'entrée : direct, fonds spécialisé, fonds nourricier, fonds de fonds. Plus le ticket baisse, plus la diversification monte et plus les frais s'empilent.
- Les fonds professionnels exigent en principe 100 000 euros pour un non-professionnel ; les fonds agréés grand public n'ont pas de minimum réglementaire.
- Depuis 1987, le quart des fonds le moins performant affiche un TRI net de -2,2 % par an, le quart le plus performant gagne 22,9 %. La sélection fait la performance.
- Les allocations observées vont souvent de 5 à 20 % du patrimoine financier, étalées sur plusieurs millésimes. Le bon niveau dépend de votre situation.
Le non coté n'est plus réservé aux institutionnels
Ces dernières années, l'accès des particuliers s'est élargi : certains fonds non cotés se souscrivent avec quelques milliers d'euros. En 2025, les épargnants français ont placé 3,1 milliards d'euros dans les fonds non cotés qui leur sont ouverts, dont 2,6 milliards par l'assurance vie, pour 14,5 milliards d'encours (France Invest, avril 2026).
Trois textes ont ouvert la porte
Le règlement européen ELTIF 2, applicable depuis le 10 janvier 2024, a supprimé le ticket minimal de 10 000 euros et le plafond de 10 % du portefeuille imposés aux particuliers dans ces fonds européens d'investissement à long terme. La loi Pacte avait, en 2019, ouvert l'assurance vie aux fonds de capital-investissement. La loi industrie verte impose depuis le 24 octobre 2024 une part minimale de non coté dans les gestions pilotées : 4 % pour un profil équilibré et 8 % pour un profil dynamique en assurance vie, de 3 à 15 % dans les plans d'épargne retraite selon le profil et l'horizon.
Ce que les banques privées ont bâti
Il faut reconnaître deux choses aux acteurs traditionnels : ils ont ouvert cette classe d'actifs à leurs clients bien avant les textes, en négociant des accès auprès des grandes maisons, et leurs équipes de sélection ont fixé les standards d'analyse toujours en vigueur. Le sujet n'est plus l'accès, mais son prix et la qualité de ce que l'on achète.
Non coté et bourse : ce que disent dix ans de données
Sur dix ans à fin 2025, le capital-investissement français affiche 10,7 % nets par an, contre 9,5 % pour le CAC 40 et le MSCI Europe, 8,9 % pour le CAC All-Tradable, 5,5 % pour le CAC Mid & Small et 3,3 % pour l'immobilier d'entreprise, avec les mêmes flux de trésorerie (France Invest et EY, juin 2026, indices à dividendes réinvestis, méthode PME, performances passées).
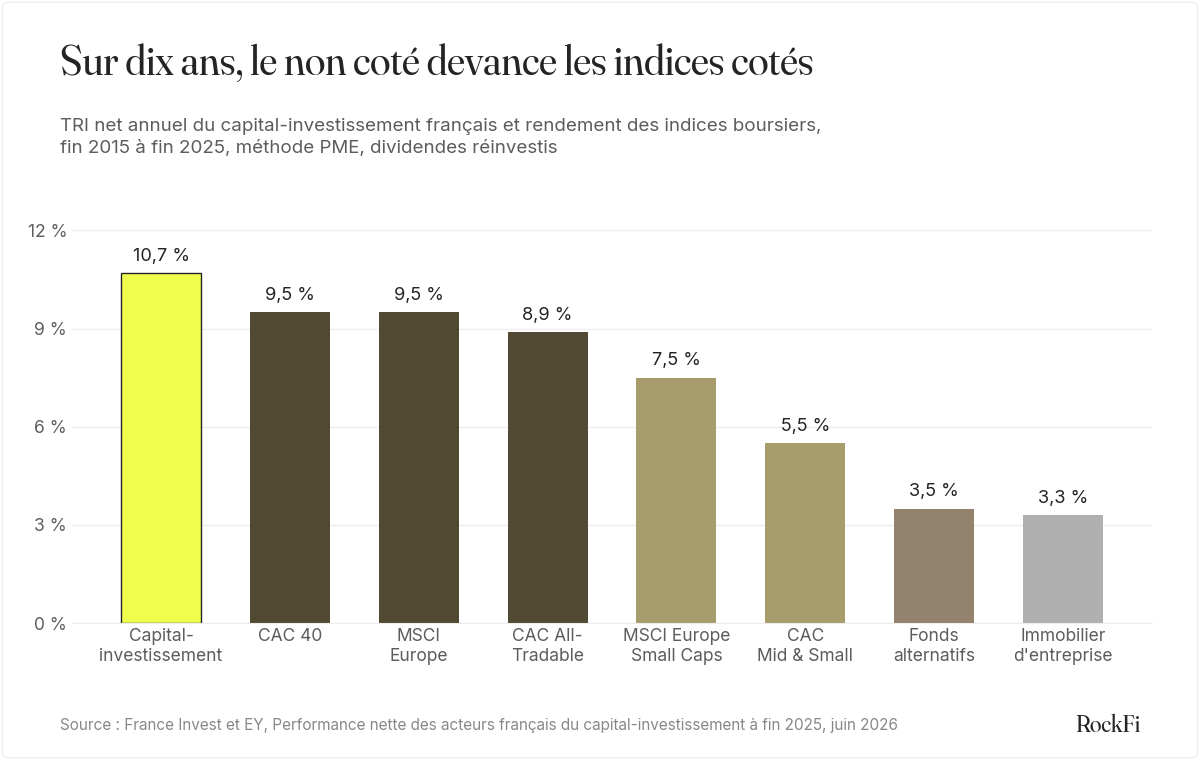
Performances passées. Elles ne préjugent pas des performances futures et ne sont pas garanties.
Les quatre portes d'entrée
Il existe quatre façons d'investir dans le non coté : en direct, par un fonds spécialisé, par un fonds nourricier ou par un fonds de fonds. Plus vous descendez dans cette liste, plus le ticket baisse, plus la diversification augmente, et plus les frais s'empilent.
L'investissement direct
Vous achetez vous-même des parts d'une entreprise, seul ou en groupe restreint dans un club deal (co-investissement direct). Vous savez exactement ce que vous détenez, et vous concentrez tout le risque sur une ou deux sociétés. Cette porte suppose de connaître le secteur et d'accepter une perte totale sur la ligne. Elle dépend de votre profil d'investisseur et du cadre de l'opération.
Le fonds spécialisé
C'est le véhicule des professionnels : en France, le FPCI (fonds professionnel de capital investissement) et la SLP (société de libre partenariat). La réglementation les réserve aux investisseurs professionnels et aux particuliers qui souscrivent au moins 100 000 euros par fonds (règlement général de l'AMF, article 423-49). Un seuil de 30 000 euros existe pour certains souscripteurs qui justifient d'une expérience du capital-investissement. Un fonds détient quinze à trente participations, pour des frais autour de 2 % par an et 20 % de la plus-value au-delà d'un seuil de rendement.
Le FCPR (fonds commun de placement à risques) agréé par l'AMF en est la version grand public : pas de minimum réglementaire et un univers plus encadré. Il se propose à un non-professionnel avec un document d'informations clés et après vérification que le produit lui convient.
Le fonds nourricier
Le fonds nourricier (feeder) investit tout son actif dans un fonds maître professionnel. Il sert à abaisser le ticket : là où le maître exige 100 000 euros ou plusieurs millions, le nourricier accepte souvent 10 000 à 30 000 euros, avec une couche de frais en plus pour la structure et sa distribution.
Le fonds de fonds
Le fonds de fonds investit dans dix à trente fonds gérés par des équipes différentes, sur plusieurs stratégies et millésimes. Il fait ce qu'un particulier ne peut pas faire seul : diversifier les gérants. Le prix : une deuxième couche de frais, en général 1 % par an et 10 % de la plus-value.
Quatre portes, quatre équilibres
Le tableau résume ce que chaque porte demande et apporte. Les tickets, le nombre de participations et les couches de frais sont des ordres de grandeur observés sur le marché : chaque société de gestion fixe les siens, et les conditions d'accès dépendent de chaque fonds. Vérifiez-les dans la documentation du fonds.
Sources : règlement général de l'AMF ; AFG, guide ELTIF 2, janvier 2025 ; France Invest, avril 2026. Tickets indicatifs.
L'enveloppe change la donne
Le même fonds ne se souscrit pas aux mêmes conditions selon qu'il est logé dans un compte-titres, une holding ou une assurance vie. L'enveloppe décide du ticket, de la fiscalité et parfois de l'éligibilité.
Compte-titres et holding
Le compte-titres est l'accès le plus direct : vous souscrivez le fonds tel quel, avec ses appels progressifs. La holding patrimoniale fait de même et est souvent utilisée après une cession d'entreprise, quand le produit de vente doit être remployé.
Assurance vie, française ou luxembourgeoise
La loi Pacte a ouvert l'assurance vie aux fonds de capital-investissement en unités de compte. Pour les fonds professionnels, le Code des assurances (article R131-1-2) réserve la sélection aux souscripteurs expérimentés ou qui versent au moins 100 000 euros par unité de compte, 5 000 euros dans un mandat d'arbitrage, et limite ces supports à 50 % de l'encours du contrat. En contrepartie, l'assureur porte la liquidité selon les conditions du contrat, ce que le fonds seul n'autorise pas. Le contrat luxembourgeois, par son fonds interne dédié, accepte en plus des fonds professionnels étrangers ; ses frais fixes pèsent souvent trop lourd en dessous de 250 000 euros.
Plan d'épargne retraite
Depuis le 24 octobre 2024, les gestions pilotées des nouveaux PER contiennent du non coté : c'est souvent la première exposition d'un épargnant, sans qu'il l'ait choisie. Le blocage jusqu'à la retraite s'accorde avec l'horizon du non coté.
Bon à savoir. Depuis la loi de finances pour 2026, quand une holding cède les titres apportés moins de trois ans après l'apport, le report d'imposition de l'article 150-0 B ter exige désormais de réinvestir 70 % du produit de cession sous trois ans et de conserver les actifs cinq ans (cessions postérieures au 24 février 2026). Les investissements éligibles obéissent à des critères précis. Le dispositif expose à des redressements : préparez-le avec un conseil, jamais après coup.
Ce que coûte chaque porte, et ce qu'il en reste
Le non coté se paie en couches : les frais du fonds, ceux du véhicule intermédiaire, ceux de l'enveloppe. Sur les fonds ouverts aux particuliers, les frais prélevés ont atteint 2,47 % en 2025, contre 2,96 % prévus dans les règlements (France Invest, avril 2026).
Trois couches à lire séparément
La première couche est celle du fonds : sur le marché, on observe souvent autour de 2 % de gestion et 20 % d'intéressement à la performance pour un fonds professionnel.
La deuxième vient du véhicule intermédiaire, fonds de fonds ou nourricier : 1 % et 10 % en général.
La troisième est celle de l'enveloppe : souvent 0,5 à 1 % par an sur les unités de compte d'un contrat d'assurance vie. À titre d'exemple : 2 % + 1 % + 0,5 à 1 % font 3,5 à 4 % par an. 100 000 euros investis dans un fonds de fonds logé en assurance vie peuvent donc supporter 3 500 à 4 000 euros de frais annuels, avant intéressement, frais d'entrée et rémunération du conseil. C'est le prix de la diversification et de la liquidité ; il faut le connaître, en un chiffre, avant de signer.
Les fonds ouverts aux particuliers ont rendu 5,4 % en 2025 sur leur valeur liquidative, 6,0 % pour les fonds à durée indéterminée (France Invest, avril 2026). Ce chiffre porte sur une seule année et ne se compare pas au TRI sur dix ans cité plus haut. Les couches de frais et la poche de liquidité pèsent sur le rendement des fonds grand public.
La sélection fait la performance
Performance nette moyenne des fonds français par quart depuis 1987 : la donnée la plus importante de cet article. Performances passées.
Source : France Invest et EY, Performance nette du capital-investissement français à fin 2025, juin 2026. Performances passées. Elles ne préjugent pas des performances futures et ne sont pas garanties.
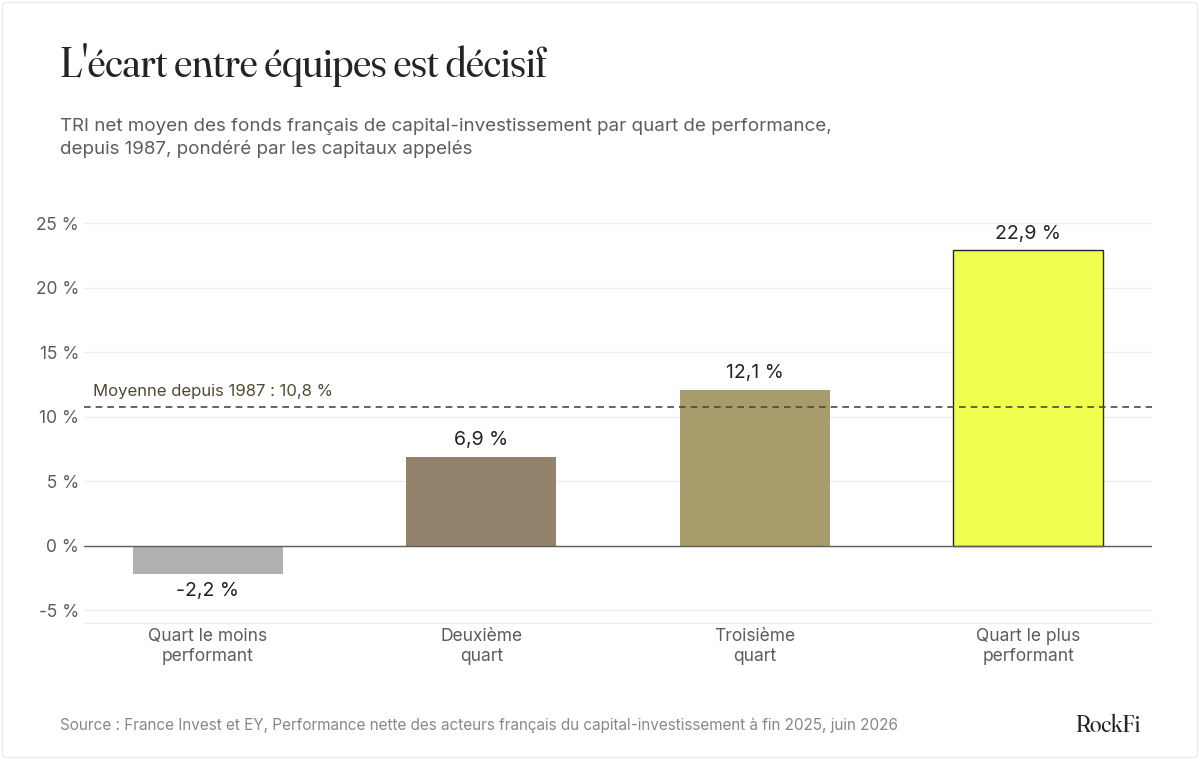
Performances passées. Elles ne préjugent pas des performances futures et ne sont pas garanties.
« Dans le non coté, plus que dans toute autre classe d'actifs, il faut vraiment connaître les équipes d'investissement. Ce qui compte, c'est la performance de l'équipe et la stabilité de cette équipe. »
Pierre Marin, cofondateur et directeur général de RockFi
Combien, et à quel rythme
Une allocation en non coté se dimensionne par rapport au patrimoine financier total : entre 5 et 20 %, répartis sur plusieurs millésimes et plusieurs équipes.
La part du patrimoine
Le plafond dépend de vos besoins de liquidités à dix ans, de ce que vous détenez déjà d'illiquide, immobilier compris, et de votre tolérance à l'absence de valorisation fiable au début.
La courbe en J et les millésimes
Un fonds professionnel appelle votre engagement par tranches pendant trois à cinq ans, puis distribue à partir de la cinquième ou septième année. Les premières valorisations sont souvent négatives, le temps que les frais courent et que les participations se développent : c'est la courbe en J. Engager 100 000 euros ne signifie pas les décaisser le premier jour, mais les garder disponibles sur la durée des appels.
Le millésime est l'année de premier investissement du fonds. Dans les données France Invest, les millésimes 2011 et 2015 dépassent 14 % de TRI net, les millésimes 2010 et 2022 restent sous 8,5 %. Personne ne sait à l'avance lequel sera bon. Investir un même montant chaque année, sur trois à cinq ans, réduit cet aléa sans le supprimer.
Bon à savoir. Les fonds à durée indéterminée (evergreen), 72 % des encours détenus par les particuliers à fin 2025 (France Invest), offrent des fenêtres de sortie périodiques plafonnées. Cette liquidité se paie d'une poche de trésorerie non investie, et les fenêtres se ferment si trop de porteurs sortent en même temps.
Ce qui change dans le métier
L'ouverture du non coté aux particuliers déplace la valeur du conseil. Hier, le conseiller apportait l'accès, rare donc cher. Aujourd'hui, ce qui est rare, c'est la capacité à choisir.
Cinq questions que le client pose désormais
Le client sait que le meilleur quart fait deux fois la moyenne. Il pose, par écrit, des questions qui appellent des chiffres.
- Quel est le total des frais, toutes couches comprises, en pourcentage annuel et en euros sur mon ticket ?
- Dans quel quart de performance se situaient les fonds précédents de cette équipe, et l'équipe est-elle la même ?
- Quel est le calendrier prévisionnel des appels de fonds et des premières distributions ?
- Que se passe-t-il si je dois sortir avant l'échéance : décote, fenêtre, marché secondaire, rien ?
- Comment ma performance sera-t-elle mesurée ? Un TRI et une variation de valeur liquidative ne disent pas la même chose ; la méthode de calcul doit être connue ligne par ligne.
Un conseiller qui ne peut pas y répondre ne conseille pas, il distribue.
Sélectionner plutôt que distribuer
Le mode de rémunération d'un conseiller peut créer un conflit d'intérêts : un fonds mieux rémunéré peut être mis en avant. Posez donc la question : comment êtes-vous payé, et par qui ? Chez RockFi, nous proposons une offre où la tarification est fixe, connue à l'avance et ne change pas selon le fonds que vous choisissez ; les supports sont sélectionnés en architecture ouverte, fonds en direct quand le ticket le permet, fonds de fonds quand la diversification l'exige.
Assembler, pas empiler
Le non coté n'est pas une fin. C'est une brique qui capte une prime d'illiquidité que le reste du portefeuille, liquide et coté, ne peut pas offrir. Nos conseillers commencent donc par l'allocation et l'objectif servi par cette poche. Le livre blanc sur le capital-investissement détaille cette approche stratégie par stratégie ; celui sur les fonds indiciels cotés décrit la partie liquide avec laquelle il s'articule.
Sources
- France Invest et EY, Performance nette du capital-investissement français à fin 2025, juin 2026 : https://www.franceinvest.eu/etude-sur-la-performance-nette-du-capital-investissement-francais-a-fin-2025/
- France Invest, Accès des épargnants au non coté en 2025, avril 2026 : https://www.franceinvest.eu/thematique/activite-du-capital-investissement/
- AMF, règlement général, articles 423-27 et 423-49
- Légifrance, Code des assurances, article R131-1-2
- AFG, guide pratique ELTIF 2, janvier 2025 : https://www.afg.asso.fr/app/uploads/2024/10/AFG-Guide-ELTIF-FR-MAJ-2025.pdf
- Arrêté du 1er juillet 2024, grilles de gestion pilotée (loi industrie verte)
- Code général des impôts, article 150-0 B ter, rédaction issue de la loi de finances pour 2026
Avertissement
Cet article a une vocation pédagogique et informative. Il ne constitue ni un conseil en investissement personnalisé, ni une recommandation d'achat ou de souscription. Les fonds non cotés présentent un risque de perte en capital, une liquidité limitée et un horizon d'immobilisation long. Les performances passées ne préjugent pas des performances futures. Les chiffres cités proviennent de sources publiques datées et peuvent évoluer. Avant toute décision, rapprochez-vous d'un conseiller habilité qui analysera votre situation, vos objectifs et votre tolérance au risque. RockFi est immatriculée à l'ORIAS sous le numéro 23004556 en qualité de conseiller en investissements financiers, courtier d'assurance et courtier en opérations de banque et services de paiement, contrôlée par l'AMF et l'ACPR, et membre de l'Anacofi.