Combien vous coûte vraiment votre banque privée ?
Les frais de banque privée ne font jamais l'objet d'une facture unique : ils se dispersent entre relevés, avis d'opéré, prospectus de fonds et conditions d'assurance vie. La plupart des clients retiennent le taux de leur mandat, autour de 1 % par an, et s'arrêtent là.
En réalité, le coût total se situe plutôt entre 2 % et 3 % par an. Sur deux millions d'euros placés pendant vingt ans, la différence représente plusieurs centaines de milliers d'euros.
Tous les chiffres sont dans vos documents, mais éparpillés. Cet article montre comment les rassembler, avec un exemple chiffré et les questions à poser à votre banquier.
En bref
- Le coût complet d'une banque privée se répartit en quatre couches : l'établissement, les produits, l'enveloppe d'assurance, les marges implicites.
- Le relevé annuel des coûts et frais, obligatoire depuis 2018, est le point de départ, mais il ignore l'assurance vie et les marges implicites.
- La méthode tient en une phrase : tout convertir en euros sur douze mois, puis en pourcentage de l'encours moyen, couche par couche.
- Dans notre cas type à deux millions d'euros, le client croit payer 20 000 € et paie 52 260 €, soit 2,6 % de l'encours.
- Les frais explicites se négocient ; ceux des produits se réduisent en exigeant des parts sans rétrocession et en questionnant chaque couche.
Pourquoi aucun relevé ne présente le coût total en un chiffre
Aucun document ne consolide le coût d'une relation de banque privée, parce que trois familles de frais coexistent dans des documents différents. La banque vend un service, des produits et souvent une enveloppe d'assurance : chaque étage a son barème et son émetteur.
Tableau 1. Les trois familles de frais et où les lire (2026)
Source : documents réglementaires types du marché français, synthèse 2026.
Ce que le relevé annuel apporte, et ce qu'il laisse de côté
Le relevé annuel des coûts et frais, imposé par la directive européenne MIF 2 (marchés d'instruments financiers) depuis le 3 janvier 2018, est le point de départ. Il présente en euros et en pourcentage les coûts des services, ceux des instruments et les paiements reçus de tiers.
Il reste incomplet sur trois points : il ignore les contrats d'assurance, mesure mal les marges implicites et ne détaille pas ses totaux ligne à ligne.
La méthode en cinq étapes pour reconstituer votre facture
Reconstituer le coût total est à la portée de tout client qui y consacre quelques heures.
- Rassembler les documents : brochure tarifaire, mandat ou convention de conseil, relevé annuel des coûts et frais, avis d'opéré, document d'informations clés de chaque fonds, tableau des frais du contrat d'assurance.
- Classer chaque frais dans une des quatre couches détaillées ci-dessous.
- Convertir chaque frais en euros sur douze mois, toutes taxes comprises, puis en pourcentage de l'encours moyen.
- Additionner les couches pour obtenir le coût total annualisé.
- Comparer ce coût au rendement net obtenu, selon la méthode de calcul de la performance nette détaillée par ailleurs, et au coût d'une solution comparable.
Couche 1 : les frais facturés par l'établissement
La première couche regroupe ce que l'établissement prélève directement, et réserve des surprises malgré sa visibilité.
Gestion sous mandat et conseil : attention aux montants hors taxes
La gestion individuelle sous mandat est soumise à la TVA au taux normal de 20 %, contrairement à la gestion de fonds collectifs, exonérée (article 261 C du code général des impôts). Un barème affiché à 1 % hors taxes, cas fréquent dans les brochures, correspond donc à 1,2 % réellement prélevé.
Le conseil sous convention suit la même logique. Les honoraires fixes sont plus lisibles, à condition que les rétrocessions sur les produits soient restituées.
Bon à savoir. Un minimum annuel de facturation s'applique souvent quel que soit l'encours. Sur un portefeuille modeste au regard des seuils de l'établissement, ce plancher peut dépasser 2 % à lui seul. La brochure tarifaire le mentionne, jamais le rapport de gestion.
Garde, courtage et change
Les droits de garde
Ils comportent souvent un minimum par ligne, qui pénalise les portefeuilles éclatés sur de nombreuses petites positions.
Le courtage
Il s'ajoute aux frais de mandat alors que le gérant décide seul du nombre d'opérations. Une rotation de 50 % à 0,6 % de courtage ajoute 0,3 % de coût annuel, et le taux de rotation ne figure sur aucun relevé.
La marge de change
Chaque opération en devise passe par un cours de conversion qui intègre une marge, sans ligne de prélèvement. Elle se mesure en comparant l'avis d'opéré au cours de marché du moment.
Tableau 2. Fourchettes couramment constatées en banque privée (France, 2026)
Source : brochures tarifaires du marché français, synthèse 2026. Fourchettes indicatives.
Couche 2 : les frais logés à l'intérieur des produits
La deuxième couche est la plus lourde dans la majorité des portefeuilles et la moins perçue : prélevée à l'intérieur des produits, avant le calcul de leur valeur, elle n'apparaît qu'à travers une performance amoindrie.
Les frais courants des fonds
Un fonds d'actions géré activement affiche des frais courants le plus souvent compris entre 1,5 % et 2,2 % par an dans son document d'informations clés, plus ses coûts de transaction et une éventuelle commission de surperformance.
Les rétrocessions : la première ligne à vérifier
Les rétrocessions sont les reversements qu'une société de gestion accorde au distributeur de ses fonds. Depuis MIF 2, l'établissement ne peut les conserver ni en gestion sous mandat ni en conseil indépendant.
En conseil non indépendant, formule de la plupart des banques privées françaises, il les conserve à condition de les déclarer : c'est la ligne « paiements reçus de tiers » de votre relevé annuel.
« C'est comme si vous alliez voir un médecin et que vous payiez la consultation sur la base des médicaments qu'il vous prescrit. Aussi intègre soit le médecin ou le conseiller privé, il y a un biais. On paye un médecin pour son conseil, indépendamment des produits. Pourquoi ce ne serait pas la même chose en gestion privée ? »
Pierre Marin, cofondateur et directeur général de RockFi, entretien La Martingale.
Trois structures à examiner de près
Les fonds maison gardent la marge dans le groupe sans verser de rétrocession : ils échappent à la ligne « paiements reçus de tiers » avec le même effet.
Les produits structurés intègrent leur marge dans le prix d'émission, couramment 1 % à 3 % du montant investi, sans ligne de prélèvement.
Le capital-investissement empile souvent fonds cible, fonds nourricier et frais de l'établissement sur des capitaux bloqués huit à dix ans, structure que détaille notre livre blanc consacré au Private Equity.
À l'autre extrémité, les fonds indiciels
Les ETF, ces fonds cotés qui répliquent un indice, affichent des frais moyens autour de 0,20 % par an, quand la gestion active se situe entre 1 % et 2 %. Sur quinze ans, environ 12 % seulement des gérants américains battent le S&P 500 selon l'étude SPIVA.
Notre livre blanc sur les ETF explique comment les sélectionner.
Couche 3 : l'enveloppe d'assurance vie ajoute son propre étage
Une grande partie des actifs de banque privée est logée dans une assurance vie, un contrat de capitalisation ou un plan d'épargne retraite. Cette enveloppe prélève sa propre couche : en moyenne 0,73 % par an de frais de gestion selon France Assureurs (données 2025), plus d'éventuels frais sur versements et d'arbitrage.
Depuis l'arrêté du 24 février 2022, chaque assureur publie en ligne un tableau standardisé de ses frais. Le total par unité de compte, frais du contrat plus frais du support, figure dans l'information précontractuelle et annuelle depuis le 1er juillet 2022. C'est le document le plus utile de cette couche.
Deux cas à surveiller
En assurance vie luxembourgeoise, le fonds interne dédié cumule les frais de l'assureur, du gérant, de la banque dépositaire et des supports sous-jacents : quatre niveaux, chacun devant se justifier par un service identifiable.
Le fonds en euros, lui, publie un rendement net de frais de gestion : le prélèvement est réel, jamais exprimé en euros.
Couche 4 : les coûts qui n'apparaissent dans aucun document
Certains coûts ne se calculent qu'en reconstituant les opérations.
Les liquidités non rémunérées
8 % du portefeuille laissés à taux nul sur un compte espèces, quand la facilité de dépôt de la Banque centrale européenne rémunère 2,25 % depuis le 17 juin 2026, représentent environ 0,18 % d'encours de manque à gagner annuel.
Les marges obligataires et les commissions de placement
Les obligations achetées de gré à gré portent une marge intégrée au prix d'exécution, sans courtage apparent. Les commissions de placement sur le marché primaire, elles, sont versées par l'émetteur.
Le coût fiscal de la rotation
Chaque arbitrage sur un compte-titres cristallise une plus-value imposable. Ce n'est pas un frais, mais cela réduit le capital net comme un frais.
Étude de cas : la facture reconstituée d'un patrimoine de deux millions d'euros
Prenons un client fictif : 2 000 000 € répartis entre un compte-titres sous mandat de 1 200 000 € et une assurance vie luxembourgeoise de 800 000 € en fonds interne dédié. Il pense payer 1 % de frais, soit 20 000 € par an.
Tableau 3. Reconstitution du coût annuel du cas type (hypothèses 2026)
Source : hypothèses représentatives, 2026. Exemple fictif.
Le total atteint 52 260 €, soit 2,6 % de l'encours : le client paie deux fois et demie ce qu'il croit payer.
Ce que le client croit payer et ce qu'il paie
Le premier graphique met perception et réalité en regard.
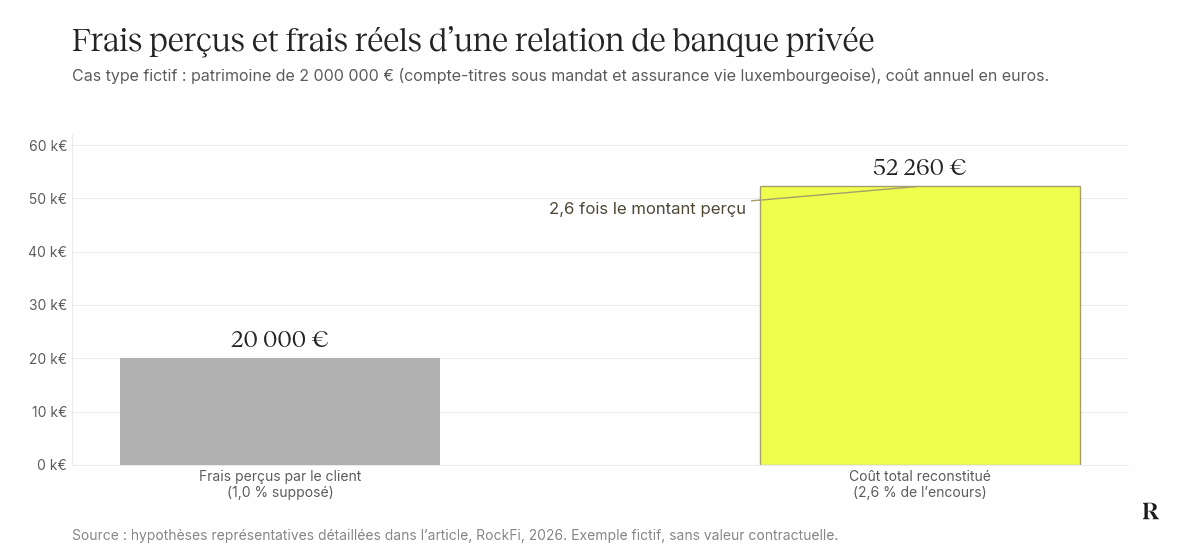
D'où vient le coût : la lecture par couche
Les frais explicites de l'établissement font à peine plus du tiers du total ; le reste vient des produits, de l'enveloppe et des marges implicites.
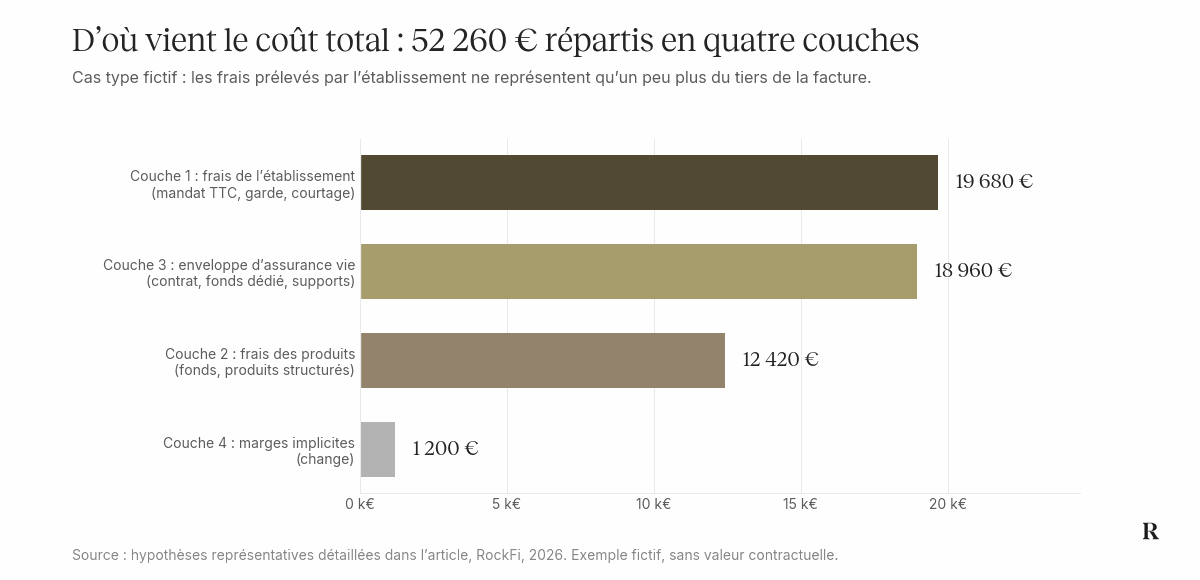
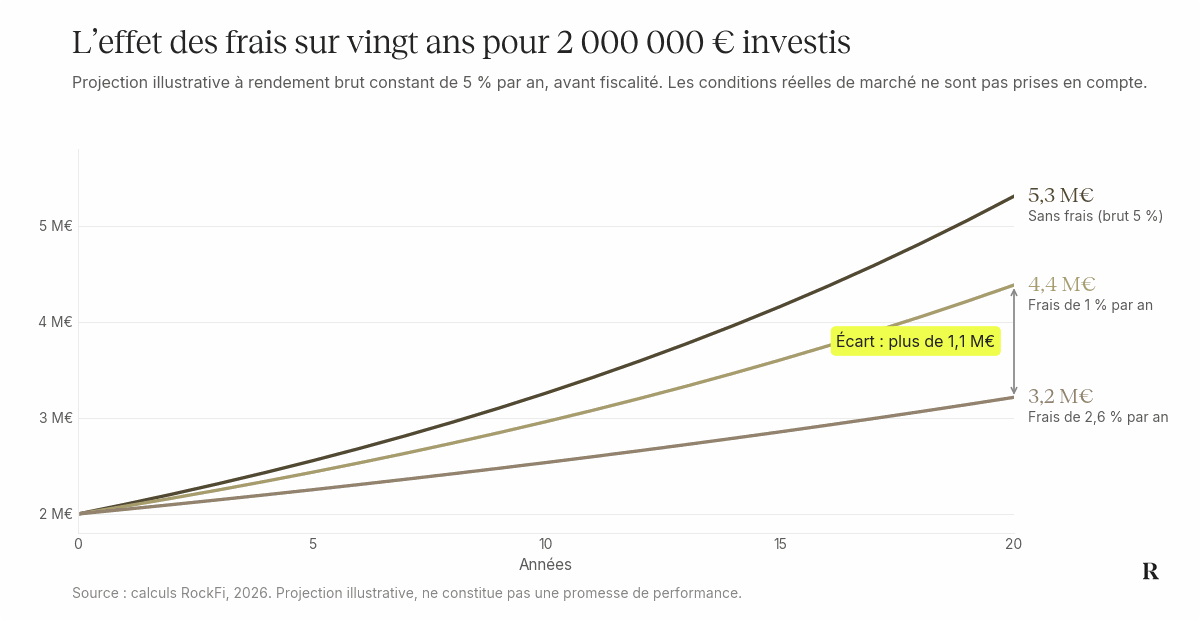
L'effet dans le temps se compte en millions
Avec un rendement brut illustratif de 5 % par an sur vingt ans, le capital atteindrait 5,3 millions d'euros sans frais, 4,4 millions avec 1 % de frais et 3,2 millions avec 2,6 %.
L'écart entre frais perçus et frais réels dépasse 1,1 million d'euros, plus de la moitié du capital de départ.
Ce qui change dans le métier : la transparence devient la règle
Le mouvement réglementaire va dans un seul sens depuis dix ans : rendre le coût lisible, du relevé annuel MIF 2 en 2018 au tableau standardisé de l'assurance vie en 2022, en passant par le plafonnement des frais du PEA, le plan d'épargne en actions, en 2020. L'exemple britannique annonce la suite.
« Le 31 décembre 2012, le Royaume-Uni a interdit les rétrocommissions. Les dix premiers acteurs, c'étaient des banques privées. Il n'y en a plus une aujourd'hui qui en fait partie. »
Pierre Marin, entretien La Martingale.
Soyons justes avec les acteurs traditionnels : les banques privées offrent une conservation des titres solide et un accès large aux marchés, aux devises et au crédit lombard, et leurs banquiers sont compétents.
La question n'est pas celle des personnes, mais du modèle : quand la rémunération dépend des produits recommandés, conseil et vente se confondent.
Ce sujet exige d'un conseiller un prix connu à l'avance et décorrélé des produits. Chez RockFi, l'accompagnement repose sur une tarification fixe et transparente, forfait annuel connu dès le premier rendez-vous, et sur une architecture ouverte de plus de 3 000 supports retenus en parts sans rétrocession chaque fois qu'elles existent, pour des patrimoines à partir de 250 000 euros.
Un client doit pouvoir répondre en un chiffre à la question combien cela coûte, comme à la question combien j'ai gagné.
Après l'audit : négocier, simplifier, mettre en concurrence
L'analyse n'a d'intérêt que si elle débouche sur des décisions. Cinq leviers, du plus simple au plus structurant.
- Négociez les frais explicites, qui se discutent surtout face à un comparatif chiffré.
- Exigez les parts sans rétrocession, obligatoires dans un mandat, légitimes en conseil.
- Remplacez les fonds sans valeur ajoutée démontrée par des fonds indiciels aux frais souvent dix fois inférieurs.
- Réduisez le nombre de couches et demandez la transparence écrite sur le change et sur la marge des produits structurés.
- Mettez en concurrence : les frais de transfert d'un PEA sont plafonnés à 15 € par ligne cotée, 50 € par ligne non cotée et 150 € au total depuis le 1er juillet 2020, et l'établissement d'accueil les prend souvent en charge.
Nos conseillers privés, anciens banquiers privés, mènent cet audit avant toute recommandation.
Huit questions à poser à votre banquier privé
- Quel a été mon coût total l'an dernier, toutes couches confondues, en euros et en pourcentage de mon encours moyen ?
- Quel montant de rétrocessions avez-vous perçu sur mes fonds, et pourquoi ne suis-je pas investi en parts sans rétrocession ?
- Quelle part de mon portefeuille est investie dans des fonds gérés par votre groupe ?
- Quelle marge appliquez-vous sur les opérations de change, et pouvez-vous la plafonner par écrit ?
- Quelle est la marge de structuration des produits structurés proposés ?
- Quel est le taux de rotation de mon portefeuille et quel courtage a-t-il généré ?
- Mes liquidités sont-elles rémunérées, et à quel taux ?
- Quels frais s'appliqueraient si je transférais mes avoirs ?
Un banquier qui ne répond pas à ces huit questions donne déjà une réponse.
Sources
- Autorité des marchés financiers, synthèses des contrôles SPOT sur la gestion sous mandat et sur MIF 2, 2019 et 2020, amf-france.org
- Légifrance, décret n° 2020-95 du 5 février 2020 relatif au plafonnement des frais du PEA, legifrance.gouv.fr
- Légifrance, arrêté du 24 février 2022 portant renforcement de la transparence sur les frais du PER et de l'assurance vie, legifrance.gouv.fr
- Banque centrale européenne, décisions de politique monétaire, juin 2026, ecb.europa.eu
- France Assureurs, données 2025 sur les frais de gestion des contrats d'assurance vie
- S&P Dow Jones Indices, étude SPIVA, résultats sur quinze ans
Avertissement
Cet article a une vocation pédagogique et informative. Il ne constitue ni un conseil en investissement personnalisé, ni une recommandation d'achat ou de vente d'un instrument financier, ni un conseil fiscal.
Les exemples chiffrés sont fictifs et illustratifs ; la fiscalité dépend de la situation personnelle de chacun et peut évoluer. Tout investissement comporte un risque de perte en capital, et les performances passées ne préjugent pas des performances futures.
Avant toute décision, rapprochez-vous d'un conseiller habilité. RockFi est immatriculée à l'ORIAS sous le numéro 23004556 (courtier d'assurance, conseiller en investissements financiers, courtier en opérations de banque), soumise au contrôle de l'AMF et de l'ACPR, et membre de l'Anacofi.