Acompte CDHR de décembre 2026 : qui doit le verser, combien et avant quelle date ?

L'acompte CDHR de décembre 2026 doit être déclaré et payé en ligne entre le 1er et le 15 décembre 2026. Il représente 95 % de la contribution différentielle sur les hauts revenus que vous estimez devoir sur vos revenus de l'année.
La difficulté tient en une phrase : c'est à vous de calculer cet impôt, avant la fin de l'année, sur des revenus que vous ne connaissez pas encore tous.
L'erreur a un prix. Un acompte oublié, tardif ou trop faible expose à une majoration de 20 %. En décembre 2025, l'acompte moyen atteignait 52 190 euros, selon la commission des finances de l'Assemblée nationale.
Cet article répond à trois questions à partir des textes officiels, à jour au 14 octobre 2026 : qui doit verser l'acompte, combien, et avant quelle date. Il précise aussi la marge d'erreur tolérée et la façon de préparer votre estimation.
En bref
- Qui : les foyers domiciliés en France dont le revenu de référence dépasse 250 000 euros (personne seule) ou 500 000 euros (couple), et dont l'imposition reste inférieure à 20 % de ce revenu.
- Combien : 95 % de la contribution que vous estimez devoir sur vos revenus de 2026.
- Quand : déclaration et paiement en ligne du 1er au 15 décembre 2026, sur impots.gouv.fr.
- Sanction : majoration de 20 % en cas d'absence ou de retard de paiement, ou si l'acompte est inférieur de plus de 20 % à l'acompte dû.
- Régularisation : sur l'avis d'impôt de l'été 2027. Le trop-versé est restitué, le complément se paie avec le solde de l'impôt sur le revenu.
- Budget 2027 : le projet de loi déposé le 1er octobre 2026 ne consacre aucun article à la CDHR. L'acompte reste dû selon les règles en vigueur.
Qui doit verser l'acompte de CDHR en décembre 2026 ?
L'acompte est dû par les foyers redevables de la CDHR au titre de leurs revenus de 2026. Trois conditions se cumulent : un domicile fiscal en France, un revenu supérieur à un seuil et une imposition inférieure à 20 % de ce revenu.
Une contribution créée en 2025 et reconduite
La contribution différentielle sur les hauts revenus (CDHR) vise une imposition minimale de 20 % des revenus les plus élevés. Créée par la loi de finances pour 2025 et inscrite à l'article 224 du Code général des impôts, elle a été reconduite par la loi de finances pour 2026 du 19 février 2026.
Elle s'applique désormais jusqu'à l'année pour laquelle les comptes de l'État constateront un déficit du budget général inférieur à 3 % du produit intérieur brut, selon le Bulletin officiel des finances publiques (BOFiP) du 30 juin 2026. Les revenus de 2026 sont donc concernés.
Trois conditions cumulatives
Tableau 1. Les conditions pour être redevable de la CDHR (revenus de 2026)
[table]
Condition | Personne seule | Couple soumis à imposition commune
Domicile fiscal | En France | En France
Revenu de référence du foyer | Supérieur à 250 000 € | Supérieur à 500 000 €
Imposition du foyer | Inférieure à 20 % du revenu de référence | Inférieure à 20 % du revenu de référence
[/table]
Source : BOFiP, BOI-IR-CDHR et BOI-IR-CDHR-10, 30 juin 2026.
Le revenu de référence part du revenu fiscal de référence, celui de votre avis d'impôt, retraité de certains abattements et revenus exonérés.
L'imposition retenue additionne l'impôt sur le revenu, la contribution exceptionnelle sur les hauts revenus (CEHR, de 3 % ou 4 % au-delà des mêmes seuils) et certains prélèvements libératoires.
Les revenus du capital, premiers concernés
Un dividende soumis au prélèvement forfaitaire unique supporte 12,8 % d'impôt sur le revenu (service-public.gouv.fr, fiche vérifiée le 15 avril 2026). Même augmenté de la CEHR, le total reste sous 20 % : la contribution comble l'écart.
Selon une étude de l'Institut des politiques publiques citée par le rapport d'information n° 3189 de l'Assemblée nationale, « 90 % des revenus des redevables de la CDHR ne sont pas imposés au barème de l'IR » (impôt sur le revenu).
Les situations particulières
Tableau 2. Cinq situations particulières et la règle applicable
[table]
Situation en 2026 | Règle | Source
Mariage ou pacs avec imposition commune | Un seul foyer : le revenu de référence est celui du couple | BOFiP BOI-IR-CDHR-10 § 210
Départ de France | Contribution calculée notamment sur les revenus perçus jusqu'au départ | BOFiP BOI-IR-CDHR-10 § 60
Installation en France | Contribution calculée sur les revenus perçus depuis l'arrivée | BOFiP BOI-IR-CDHR-10 § 70
Revenu exceptionnel | Retenu pour un quart sous conditions et sur demande | BOFiP BOI-IR-CDHR-30 § 1
Contribution estimée nulle | Aucune déclaration d'acompte à déposer | DGFiP foire aux questions de 2025
[/table]
Sources : BOFiP, 30 juin 2026 ; foire aux questions de la direction générale des finances publiques (DGFiP), campagne 2025.
Combien verser : 95 % de la contribution estimée
L'acompte est égal à 95 % de la CDHR que vous estimez devoir sur vos revenus de 2026, arrondi à l'euro le plus proche. Vous le calculez vous-même, à partir de vos revenus réalisés au 1er décembre et d'une estimation de ceux de décembre.
La formule en deux temps
Premier temps, la contribution. Le BOFiP la résume ainsi : CDHR = (revenu de référence × 20 % − décote) − (impôt sur le revenu + CEHR + prélèvements libératoires + majorations familiales).
Les majorations familiales s'élèvent à 12 500 euros pour un couple et à 1 500 euros par personne à charge. La décote allège la contribution jusqu'à 330 000 euros de revenu de référence pour une personne seule, 660 000 euros pour un couple.
Second temps, l'acompte : 95 % du résultat. Les prélèvements sociaux n'entrent pas dans le calcul.
Un exemple pas à pas
Prenons, à titre illustratif uniquement, une personne seule sans enfant dont les seuls revenus de 2026 sont 400 000 € de dividendes soumis au prélèvement forfaitaire unique.
Plancher exigé
20 % × 400 000 € = 80 000 €
Impôts retenus
Impôt sur le revenu au taux de 12,8 % : 51 200 €
CEHR, 3 % au-delà de 250 000 € : 4 500 €
Total : 55 700 €
CDHR estimée
80 000 € − 55 700 € = 24 300 €
Acompte à verser : 24 300 € × 95 % = 23 085 €

Si l'estimation se confirme, les 5 % restants, soit 1 215 euros dans cet exemple, se règlent l'année suivante avec le solde de l'impôt.
Trois profils, trois acomptes
Tableau 3. Acompte de décembre 2026 pour trois foyers fictifs
[table]
Foyer | Dividendes de 2026 | CDHR estimée | Acompte de 95 %
Personne seule | 300 000 € | 1 350 € | 1 283 €
Personne seule | 400 000 € | 24 300 € | 23 085 €
Couple avec deux enfants | 1 000 000 € | 41 500 € | 39 425 €
[/table]
Source : calculs RockFi d'après la formule du BOFiP (BOI-IR-CDHR-10, 30 juin 2026). Dividendes au prélèvement forfaitaire unique, seuls revenus du foyer. Exemples fictifs.
Le premier foyer profite de la décote : son plancher ne vaut pas 20 % du revenu, mais 82,5 % de la fraction qui dépasse 250 000 euros.
Pour situer votre propre cas, le simulateur de CDHR de RockFi fournit une première estimation de la contribution et de l'acompte. Le résultat reste indicatif.
Ces montants restent inférieurs aux ordres de grandeur constatés. En décembre 2025, l'acompte moyen s'élevait à 52 190 euros et l'acompte médian à 29 669 euros (rapport n° 3189).
Sur quels revenus fonder l'estimation
Le contribuable « tient compte des revenus qu'il a réalisés au 1er décembre de l'année d'imposition » et d'une estimation de ceux qu'il réalisera jusqu'au 31 décembre, précise le BOFiP.
Tableau 4. Les rubriques à réunir avant le 1er décembre
[table]
Rubrique du service en ligne | Repère pratique
Traitements et salaires ; pensions | Cumul imposable de novembre et estimation de décembre
Revenus de capitaux mobiliers | Dividendes et intérêts versés ou décidés d'ici le 31 décembre
Plus-values | Cessions réalisées et cessions prévues en décembre
Revenus fonciers | Loyers encaissés et charges de l'année
Revenus non salariés | Résultat estimé avec votre expert-comptable
Réductions et crédits d'impôt | Dons et investissements de l'année
[/table]
Sources : rubriques du guide de la DGFiP (campagne 2025) ; repères pratiques RockFi.
Ce qui change pour les revenus de 2026
Le calcul a été retouché pour les revenus de 2026. Une estimation bâtie sur le modèle de 2025 doit être reprise.
- Dons : la réduction d'impôt pour dons est désormais ajoutée à l'impôt retenu dans le calcul.
- CEHR : les revenus exceptionnels n'y comptent plus que pour un quart.
- Plus-values en report : l'impôt dû à l'expiration d'un report est retiré de l'impôt retenu.
- Mobilité : les départs et les arrivées en France suivent des règles propres.
Ces ajustements figurent au BOFiP du 30 juin 2026 (BOI-IR-CDHR-10, § 60 à 70 et § 270 à 330).
Avant quelle date : du 1er au 15 décembre 2026
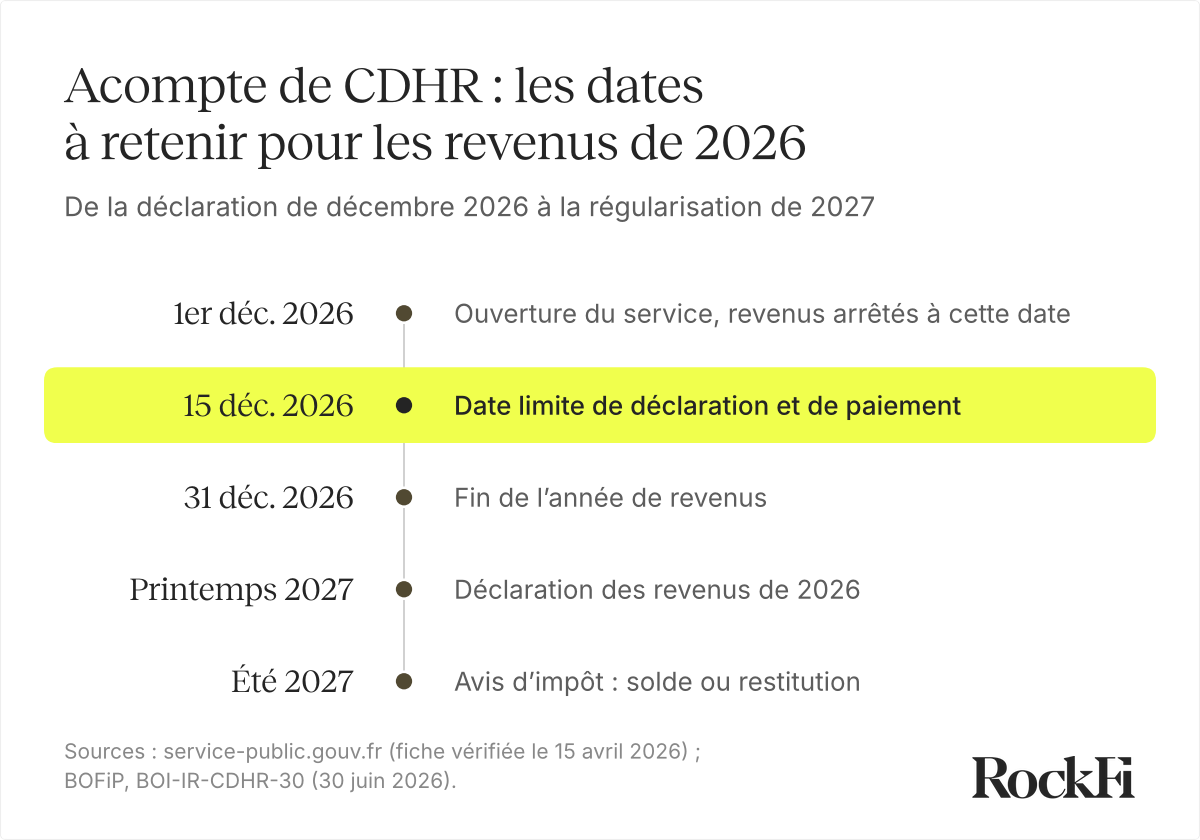
La déclaration et le paiement de l'acompte se font en ligne entre le 1er et le 15 décembre 2026. La date figure sur service-public.gouv.fr (fiche vérifiée le 15 avril 2026) et sur le site du ministère de l'Économie.
Le calendrier complet
Tableau 5. Les échéances de l'acompte sur les revenus de 2026
[table]
Date | Étape
1er décembre 2026 | Ouverture de la période et arrêté des revenus réalisés
15 décembre 2026 | Date limite de déclaration et de paiement
31 décembre 2026 | Fin de l'année de revenus
Printemps 2027 | Déclaration des revenus de 2026
Été 2027 | Avis d'impôt : imputation de l'acompte puis solde ou restitution
[/table]
Sources : service-public.gouv.fr, fiche vérifiée le 15 avril 2026 ; BOFiP, BOI-IR-CDHR-30, 30 juin 2026.
La démarche en ligne
Le paiement s'effectue dans votre espace personnel sur impots.gouv.fr, rubrique « Prélèvement à la source » (BOFiP). Le guide publié par la DGFiP pour la campagne 2025 décrivait le parcours suivant.
- Ouvrir la rubrique consacrée à l'acompte de CDHR.
- Vérifier la situation de famille affichée et la corriger si besoin.
- Saisir les revenus et les charges de l'année.
- Consulter le calcul détaillé, puis valider le paiement par prélèvement bancaire.
Ce guide n'admettait ni paiement fractionné ni paiement différé. La trésorerie doit donc être disponible à la date de validation.
Bon à savoir. En 2025, la validation était définitive : « Les éléments déclarés ne peuvent plus être modifiés », indiquait la foire aux questions de la DGFiP. L'administration avait toutefois prolongé la campagne jusqu'au 24 décembre 2025 et ouvert un versement complémentaire, utilisé par 206 contribuables (rapport n° 3189). À la date de cet article, les modalités de 2026 restent à confirmer par l'administration.
Après le 15 décembre : solde ou restitution
L'acompte s'impute sur la contribution calculée après votre déclaration de revenus du printemps 2027. « Si son montant est supérieur à la contribution due, l'excédent est restitué » (BOFiP).
Dans le cas inverse, le complément se paie avec le solde de l'impôt sur le revenu de 2026. L'acompte ne modifie pas votre prélèvement à la source : la CDHR n'entre pas dans son calcul.
Quelle sanction en cas d'oubli ou d'acompte insuffisant ?
Une majoration de 20 % s'applique dans trois cas : absence de paiement, paiement tardif, ou acompte inférieur de plus de 20 % à l'acompte réellement dû. L'acompte dû correspond à 95 % de la contribution définitive.
Une marge d'erreur de 20 %
La loi tolère donc un écart. Tant que votre versement atteint 80 % de l'acompte dû, soit 76 % de la contribution définitive, aucune majoration ne s'applique.
En deçà, l'assiette de la majoration dépend du cas. En cas de défaut ou de retard, elle porte sur l'acompte dû en totalité. En cas d'insuffisance, elle porte sur la différence entre l'acompte dû et l'acompte versé.
Tableau 6. Majoration selon l'acompte versé pour une contribution définitive de 10 000 €
[table]
Acompte versé | Situation | Majoration de 20 %
9 500 € | Acompte exact | 0 €
8 000 € | Écart toléré | 0 €
7 000 € | Insuffisance de plus de 20 % | 500 €
5 000 € | Insuffisance de plus de 20 % (exemple du BOFiP) | 900 €
0 € | Défaut de paiement | 1 900 €
[/table]
Sources : BOFiP, BOI-IR-CDHR-30, § 110 et 120, 30 juin 2026 ; calculs RockFi pour les autres lignes.
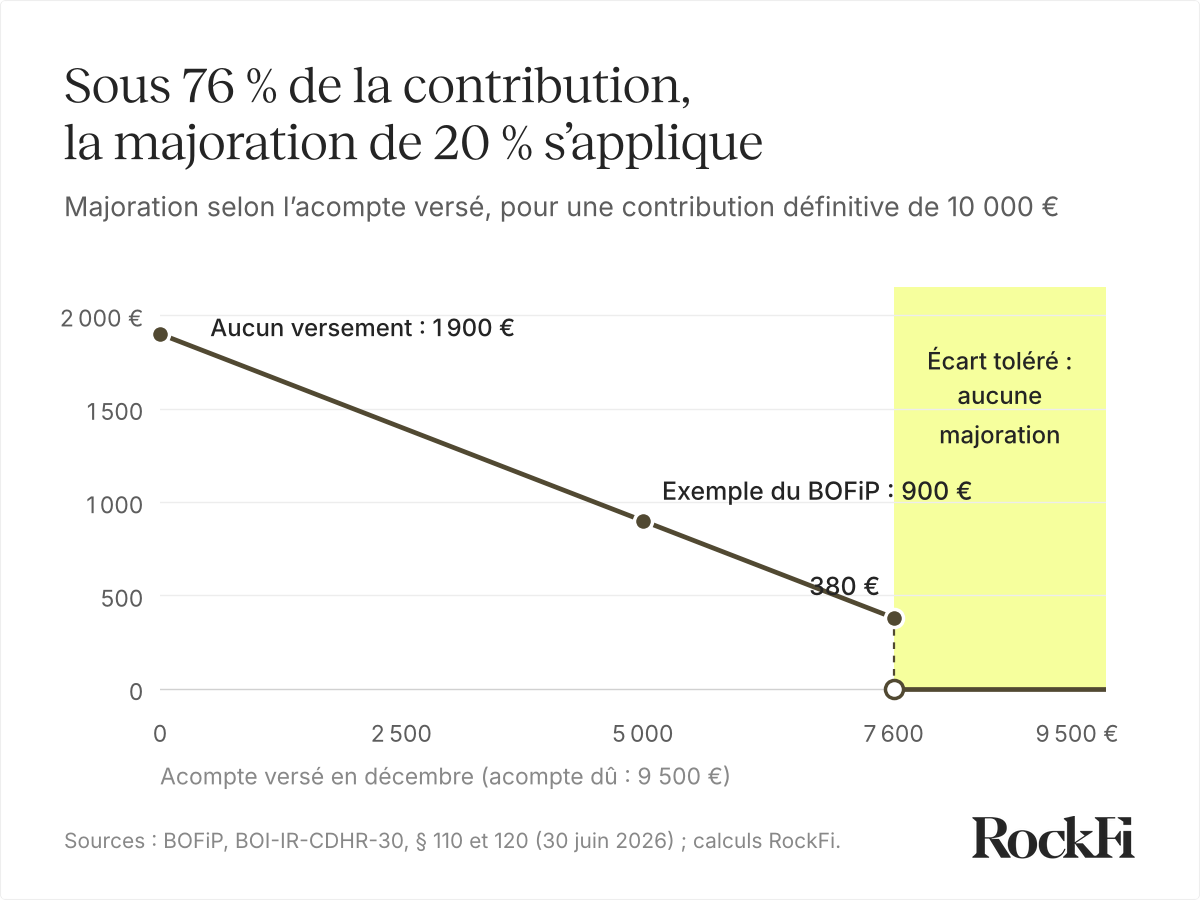
L'effet de seuil est net. Avec 7 600 euros versés, la majoration est nulle. Juste en dessous, elle avoisine 380 euros.
La tolérance annoncée en 2025
Pour la première campagne, le ministère de l'Économie avait écrit : « Aucune sanction ne sera appliquée aux usagers de bonne foi » (communiqué n° 094 du 14 novembre 2025).
Cet engagement visait la première année. Pour 2026, seule la règle écrite fait foi.
Bon à savoir. L'insuffisance s'apprécie après coup. En 2025, la DGFiP indiquait qu'elle serait examinée à l'issue de la déclaration de revenus du printemps suivant.
Ce qui change dans le métier
Avec la CDHR, c'est le contribuable qui calcule l'impôt avant la fin de l'année, et non l'administration après la déclaration. Ce renversement explique les difficultés de la première campagne.
Une première campagne laborieuse
Tableau 7. L'acompte de décembre 2025 en chiffres
[table]
Indicateur | Valeur | Vue relative
Foyers attendus par l'évaluation préalable | 24 300 | 100 % (base)
Déclarations enregistrées | 10 439 | 43 % des foyers attendus
Foyers ayant versé un acompte | 7 117 | 29 % des foyers attendus et 68 % des déclarants
Acomptes encaissés au 31 décembre 2025 | 369 M€ | 19 % des 1 900 M€ prévus pour 2025
Acompte moyen | 52 190 € | 176 % de l'acompte médian
Acompte médian | 29 669 € | 57 % de l'acompte moyen
Appels aux services d'aide fiscale | 2 596 | 25 % des déclarations (7 % habituellement)
[/table]
Source : Assemblée nationale, rapport d'information n° 3189, 23 septembre 2026 ; pourcentages calculés par RockFi.
Les appels aux services d'aide représentent environ un quart des déclarations, contre près de 7 % habituellement, relève le rapport.
L'acompte pourrait-il disparaître ?
Le rapporteur général du budget, Philippe Juvin, préconise « la suppression du mécanisme d'acompte », qui « constituerait une mesure de simplification particulièrement aisée à mettre en œuvre » (rapport n° 3189).
Cette proposition n'est pas votée. Le projet de loi de finances pour 2027, déposé le 1er octobre 2026, ne consacre aucun article à la CDHR. À la date de cet article, l'acompte de décembre 2026 reste dû.
Ce que les acteurs en place font bien
Les banques privées connaissent les revenus logés dans leurs livres. Elles peuvent aussi répondre à un besoin de trésorerie en décembre par un crédit adossé au portefeuille, un atout détaillé dans notre comparaison banque privée ou RockFi.
Les experts-comptables et les avocats fiscalistes maîtrisent le calcul et sécurisent la déclaration.
Ce qui manque le plus souvent
Les revenus d'un même foyer se répartissent souvent entre plusieurs banques, une société holding, des contrats d'assurance vie et de l'immobilier. Peu d'interlocuteurs voient l'ensemble avant le 1er décembre.
Chez RockFi, chaque famille est suivie par un conseiller privé qui s'appuie sur une équipe d'ingénieurs patrimoniaux. L'espace client donne une vision consolidée des contrats suivis.
Cette organisation ne remplace ni l'expert-comptable ni l'avocat : elle vise à faciliter leur travail. La disponibilité du conseiller, décisive début décembre, figure parmi nos cinq critères pour comparer les offres de gestion de patrimoine.
Notre conviction : anticiper est une responsabilité. Un acompte se prépare en novembre, pas le 14 décembre. C'est le sens du conseil avant le produit.
Préparer l'acompte : cinq étapes d'ici le 15 décembre
La préparation tient en cinq étapes, à engager dès novembre. Aucune n'engage de décision d'investissement.
- Vérifier si vous êtes concerné : comparer votre revenu de référence estimé aux seuils de 250 000 et 500 000 euros.
- Reconstituer vos revenus réalisés au 1er décembre, rubrique par rubrique.
- Estimer décembre : dividendes décidés, primes, cessions prévues.
- Simuler la contribution avec le simulateur de CDHR de RockFi ou celui de l'administration, mis en ligne mi-novembre en 2025, en vérifiant l'année de revenus couverte. Le résultat reste indicatif.
- Faire valider l'estimation par votre expert-comptable ou votre avocat, puis déclarer sans attendre le dernier jour.
Questions fréquentes
Faut-il déclarer un acompte si la contribution estimée est nulle ?
Non. Pour la campagne 2025, la DGFiP écrivait : « Si le montant de votre CDHR est égal à 0, vous n'êtes pas tenu de faire une déclaration d'acompte. » Conservez toutefois le détail de votre estimation : il justifiera votre position si le calcul définitif diffère.
L'acompte de CDHR modifie-t-il le prélèvement à la source ?
Non. La CDHR n'entre pas dans le calcul du prélèvement à la source (BOFiP, BOI-IR-CDHR-30). L'acompte fait l'objet d'un prélèvement bancaire distinct, autorisé lors de la déclaration en ligne.
Un couple marié ou pacsé en 2026 doit-il un seul acompte ?
Oui, s'il est soumis à imposition commune. L'année du mariage ou du pacs, la contribution se calcule à partir du revenu de référence du foyer formé par les deux conjoints, sauf option pour une déclaration séparée (BOFiP, BOI-IR-CDHR-10, § 210). Le seuil de 500 000 euros s'applique alors.
Une plus-value exceptionnelle réalisée en 2026 est-elle retenue en totalité ?
Pas nécessairement. Un revenu exceptionnel par nature, qui dépasse la moyenne des revenus nets des trois dernières années, peut n'être retenu que pour un quart de son montant. Ce régime est une faculté, à demander dans la déclaration complémentaire n° 2042-C (BOFiP, BOI-IR-CDHR-30).
Que se passe-t-il si l'acompte versé dépasse la contribution finalement due ?
L'excédent vous est restitué. L'acompte s'impute sur la contribution calculée après votre déclaration de revenus du printemps 2027, et le trop-versé est remboursé (BOFiP, BOI-IR-CDHR-30, § 80). La régularisation apparaît sur l'avis d'impôt de l'été 2027.
Sources
- Administration fiscale, BOFiP, BOI-IR-CDHR-30 (paiement et sanctions) et BOI-IR-CDHR-10 (champ et calcul), 30 juin 2026
- Service-public.gouv.fr, fiche F31130, vérifiée le 15 avril 2026
- Ministère de l'Économie, « Tout savoir sur la CDHR », 13 mai 2026
- DGFiP, foire aux questions et guide de l'acompte, campagne 2025
- Ministère de l'Économie, communiqué n° 094, 14 novembre 2025
- Assemblée nationale, rapport d'information n° 3189, 23 septembre 2026
- Assemblée nationale, projet de loi de finances pour 2027, n° 3210, 1er octobre 2026
Avertissement
Cet article a une vocation pédagogique et informative. Il ne constitue ni un conseil en investissement personnalisé, ni une recommandation d'achat ou de vente d'un instrument financier, ni un conseil fiscal.
Il décrit l'état du droit au 14 octobre 2026 ; la loi et les modalités pratiques de l'acompte peuvent évoluer. Les exemples chiffrés sont fictifs et simplifiés ; la fiscalité dépend de la situation personnelle de chacun. Tout investissement comporte un risque de perte en capital, et les performances passées ne préjugent pas des performances futures.
Avant toute décision, rapprochez-vous d'un conseiller habilité. RockFi est immatriculée à l'ORIAS sous le numéro 23004556 en qualité de conseiller en investissements financiers, courtier d'assurance et courtier en opérations de banque et services de paiement, contrôlée par l'AMF et l'ACPR, et membre de l'Anacofi.