CDHR 2027 : ce que prévoit le projet de loi de finances
La CDHR 2027, cette contribution différentielle sur les hauts revenus qui garantit un impôt d'au moins 20 %, ne fait l'objet d'aucun article dans le projet de loi de finances déposé le 1er octobre 2026. Elle continue pourtant de s'appliquer, et le débat parlementaire pourrait en modifier le calcul.
Pour un foyer concerné, l'enjeu se compte en dizaines de milliers d'euros : l'acompte moyen versé en décembre 2025 atteignait 52 190 euros, selon la commission des finances de l'Assemblée nationale.
Le risque est double. Mal estimer l'acompte dû avant le 15 décembre 2026, d'abord. Arbitrer dans la précipitation, ensuite, sur la foi d'un amendement qui ne sera peut-être jamais voté.
Cet article fait le point au 13 octobre 2026 : ce que contient le texte du gouvernement, ce que les députés discutent, trois hypothèses pour 2027 et les échéances à tenir pour vos revenus de 2026.
En bref
- Le projet de loi de finances pour 2027 (n° 3210) ne consacre aucun article à la CDHR : elle se poursuit par l'effet de la loi de finances pour 2026.
- Les règles en vigueur demeurent : plancher de 20 %, seuils de 250 000 et 500 000 euros, décote, majorations familiales, acompte de 95 % en décembre.
- Le rendement reste loin des prévisions : 369,4 millions d'euros d'acomptes fin 2025 pour 1,9 milliard voté.
- La commission des finances a examiné puis rejeté la première partie du budget, du 7 au 9 octobre 2026 : la séance repart du texte du gouvernement.
- Deux pistes parlementaires s'opposent, sans qu'aucune soit votée : durcir le calcul, ou supprimer l'acompte et simplifier.
- Pour vos revenus de 2026, l'acompte reste dû du 1er au 15 décembre 2026.
Ce que contient le texte du gouvernement
Le projet de loi de finances pour 2027 ne consacre aucun article à la CDHR. La contribution continue de s'appliquer aux revenus de 2027 par le seul effet du droit existant.
Une contribution reconduite sans nouvel article
Le texte n° 3210 a été déposé à l'Assemblée nationale le 1er octobre 2026. Son sommaire compte un article liminaire et 89 articles : aucun intitulé ne mentionne la contribution.
La présentation officielle du ministère de l'Économie, datée du 7 octobre, ne la cite pas non plus.
La loi de finances pour 2026 l'explique : son article 2 a transformé un impôt voté pour un an en dispositif à durée ouverte.
Une clause de durée liée au déficit
Selon le Bulletin officiel des finances publiques (BOFiP) du 30 juin 2026, la CDHR s'applique jusqu'à l'imposition des revenus de l'année pour laquelle le projet de loi d'approbation des comptes « constate un déficit du budget général inférieur à 3 % du produit intérieur brut ».
La lettre du texte vise le budget général, celui de l'État. Le rapporteur général du budget parle, lui, de déficit public, et juge que cette clause « rend particulièrement incertaine l'anticipation de la date de fin du dispositif » (rapport d'information n° 3189, 23 septembre 2026).
Dans les deux lectures, le seuil paraît hors d'atteinte en 2027. Le projet de loi prévoit un déficit public de 5,0 % du PIB et un déficit budgétaire de l'État de 156,4 milliards d'euros.
Des paramètres inchangés
Faute d'article nouveau, les règles restent celles de l'article 224 du Code général des impôts, commentées par l'administration le 30 juin 2026.
Tableau 1. La CDHR en vigueur au 13 octobre 2026
[table]
Paramètre | Personne seule | Couple soumis à imposition commune
Seuil de revenu de référence | 250 000 € | 500 000 €
Imposition minimale | 20 % | 20 %
Décote | jusqu'à 330 000 € | jusqu'à 660 000 €
Majoration pour imposition commune | sans objet | 12 500 €
Majoration par personne à charge | 1 500 € | 1 500 €
Acompte de décembre | 95 % | 95 %
[/table]
Source : BOFiP, BOI-IR-CDHR-10 et BOI-IR-CDHR-30, 30 juin 2026.
À noter : le barème de l'impôt sur le revenu serait revalorisé de 2,1 % (ministère de l'Économie). Les seuils de la CDHR, eux, ne bougent pas.
Un rendement très inférieur aux prévisions
Le rapport n° 3189, signé du rapporteur général Philippe Juvin, relève 369,4 millions d'euros d'acomptes encaissés fin 2025, contre 1,9 milliard inscrit en loi de finances.
Seuls 7 117 foyers ont versé un acompte, quand l'évaluation préalable en attendait 24 300.
Tableau 2. Rendement de la CDHR : prévisions et encaissements
[table]
Poste | Montant
Prévision de la loi de finances pour 2025 | 1 900 M€
Acomptes encaissés au 31 décembre 2025 | 369 M€
Total estimé au titre des revenus 2025 | 520 M€
Prévision pour 2026 | 650 M€
[/table]
Source : Assemblée nationale, rapport d'information n° 3189, 23 septembre 2026.

Le rapport avance plusieurs explications : des dividendes versés par anticipation fin 2024, des distributions en recul de 14 % en 2025 selon l'Insee, et un calcul que le contribuable établit seul avant de connaître tous ses revenus.
Comment la contribution se calcule aujourd'hui
La CDHR est égale à la différence entre 20 % du revenu de référence du foyer et les impôts déjà acquittés sur ce revenu, augmentés de majorations familiales. Elle n'est due que si cette différence est positive.
La formule de l'administration
Le BOFiP la résume en une ligne : CDHR = (revenu de référence × 20 % − décote) − (impôt sur le revenu + CEHR + prélèvements libératoires + majorations familiales).
Le revenu de référence est le revenu fiscal de référence, retraité de certains revenus exonérés ou soumis à un régime particulier. Sous conditions, un revenu exceptionnel n'y compte que pour un quart.
La CEHR est la contribution exceptionnelle sur les hauts revenus, de 3 % ou 4 % au-delà des mêmes seuils. Les prélèvements sociaux n'entrent pas dans le calcul.
Pourquoi les revenus du capital sont les premiers concernés
Un dividende soumis au prélèvement forfaitaire unique supporte 12,8 % d'impôt sur le revenu. Même augmenté de la CEHR, le total reste sous 20 % : la contribution comble l'écart.
Selon une étude de l'Institut des politiques publiques citée par le rapport n° 3189, « 90 % des revenus des redevables de la CDHR ne sont pas imposés au barème de l'IR » (impôt sur le revenu).
Prenons, à titre illustratif uniquement, un couple marié sans enfant dont les seuls revenus de l'année sont 1 000 000 € de dividendes.
Plancher exigé
20 % × 1 000 000 € = 200 000 €
Impôts et majorations retenus
Impôt sur le revenu au taux de 12,8 % : 128 000 €
CEHR, 3 % au-delà de 500 000 € : 15 000 €
Majoration pour imposition commune : 12 500 €
Total : 155 500 €
CDHR due : 200 000 € − 155 500 € = 44 500 €
Bon à savoir. Les prélèvements sociaux s'ajoutent à ce plancher : 18,6 % sur les revenus de placements depuis le 1er janvier 2026 (service-public.gouv.fr, fiche vérifiée le 15 avril 2026). Dans cet exemple, la charge totale atteindrait 373 500 euros, soit 37,35 % des dividendes.
La décote, amortisseur à l'entrée du dispositif
Entre 250 000 et 330 000 euros pour une personne seule, une décote réduit le plancher. Il ne vaut plus 20 % du revenu, mais 82,5 % de la fraction qui dépasse le seuil.
Tableau 3. Effet de la décote pour une personne seule (droit en vigueur)
[table]
Revenu de référence | 20 % du revenu | Décote | Plancher retenu
250 000 € | 50 000 € | 50 000 € | 0 €
290 000 € | 58 000 € | 25 000 € | 33 000 €
330 000 € | 66 000 € | 0 € | 66 000 €
[/table]
Source : calculs RockFi d'après la formule du BOFiP (BOI-IR-CDHR-10, § 370).

Ainsi, un célibataire dont les 300 000 euros de revenus proviennent de dividendes devrait 1 350 euros de CDHR, contre 20 100 euros sans décote.
Pour situer votre propre cas, le simulateur de CDHR de RockFi fournit une première estimation. Le résultat reste indicatif.
Ce que le Parlement discute
Deux pistes ressortent des travaux parlementaires : renforcer le plancher de 20 % pour qu'il soit effectif, ou simplifier un impôt jugé trop complexe au regard de son rendement. Aucune n'est votée à ce jour.
En commission, un premier examen sans suite
La commission des finances a examiné puis rejeté la première partie du projet de loi, du 7 au 9 octobre 2026 (Assemblée nationale).
Ce rejet ne change pas la base de discussion. En séance, les députés débattent du texte du gouvernement (article 42 de la Constitution) : un amendement adopté en commission doit être redéposé et voté de nouveau.
Les trois pistes de la commission d'enquête
La commission d'enquête sur l'imposition des plus hauts patrimoines et des revenus les plus élevés, présidée par Jean-Paul Mattei avec Charles de Courson pour rapporteur, a présenté 19 recommandations le 13 juillet 2026. Trois visent directement la CDHR.
Tableau 4. Recommandations de la commission d'enquête et règle actuelle
[table]
N° | Recommandation | Règle actuelle concernée
14 | Supprimer certains retraitements du revenu de référence | Revenus exonérés ou à régime particulier retirés de l'assiette
16 | Moduler la décote pour une imposition minimale dès l'entrée dans les seuils | Décote jusqu'à 330 000 € ou 660 000 €
17 | Supprimer la réduction liée à la composition du foyer | 12 500 € pour un couple et 1 500 € par personne à charge
[/table]
Source : Assemblée nationale, dossier de presse de la commission d'enquête, 13 juillet 2026.
Elle recommande aussi de maintenir stables le barème de l'impôt sur le revenu et les taux du prélèvement forfaitaire unique (recommandation n° 13).
Pour un couple avec deux enfants, les majorations familiales représentent aujourd'hui 15 500 euros. C'est le montant maximal que la recommandation n° 17 ajouterait à sa contribution.
La piste inverse : simplifier, voire supprimer l'acompte
Le rapporteur général du budget défend une autre lecture. Dans son rapport du 23 septembre 2026, Philippe Juvin écrit que les difficultés engendrées par l'acompte « justifient sa suppression » et que le calcul de l'assiette « pourrait être simplifié ».
Il considère aussi que « ce serait à l'administration fiscale elle-même d'indiquer au contribuable s'il entre dans le champ d'application de la CDHR ».
Il ajoute que la contribution « n'apparaît donc pas comme un mécanisme ayant vocation à s'inscrire durablement dans la législation fiscale ».
Trois hypothèses pour la CDHR 2027
Trois hypothèses de travail se dessinent : le maintien des règles actuelles, un durcissement du calcul ou une simplification. Aucune n'est acquise. Seule la première figure dans le texte du gouvernement.
Tableau 5. Trois hypothèses de travail pour les revenus de 2027
[table]
Hypothèse | Ce qui changerait | Effet pour un foyer concerné
Statu quo | Rien : règles actuelles reconduites | Calcul et acompte inchangés
Durcissement | Assiette élargie ; décote modulée ; majorations familiales supprimées | Contribution plus élevée surtout près des seuils et pour les familles
Simplification | Acompte supprimé ; calcul établi par l'administration | Même impôt mais trésorerie de décembre soulagée
[/table]
Source : lecture RockFi des documents parlementaires cités. Hypothèses illustratives, sans valeur de prévision ni de probabilité.
Les deux dernières ne reposent, au 13 octobre 2026, que sur une commission d'enquête et un rapport d'information : aucune n'a été votée, et le texte final peut n'en retenir aucune.
Un calendrier qui laisse peu de temps
Le vote solennel sur la première partie est fixé au 20 octobre 2026, le vote sur l'ensemble du texte au 17 novembre, avant la transmission au Sénat (conférence des présidents, 15 juillet 2026).
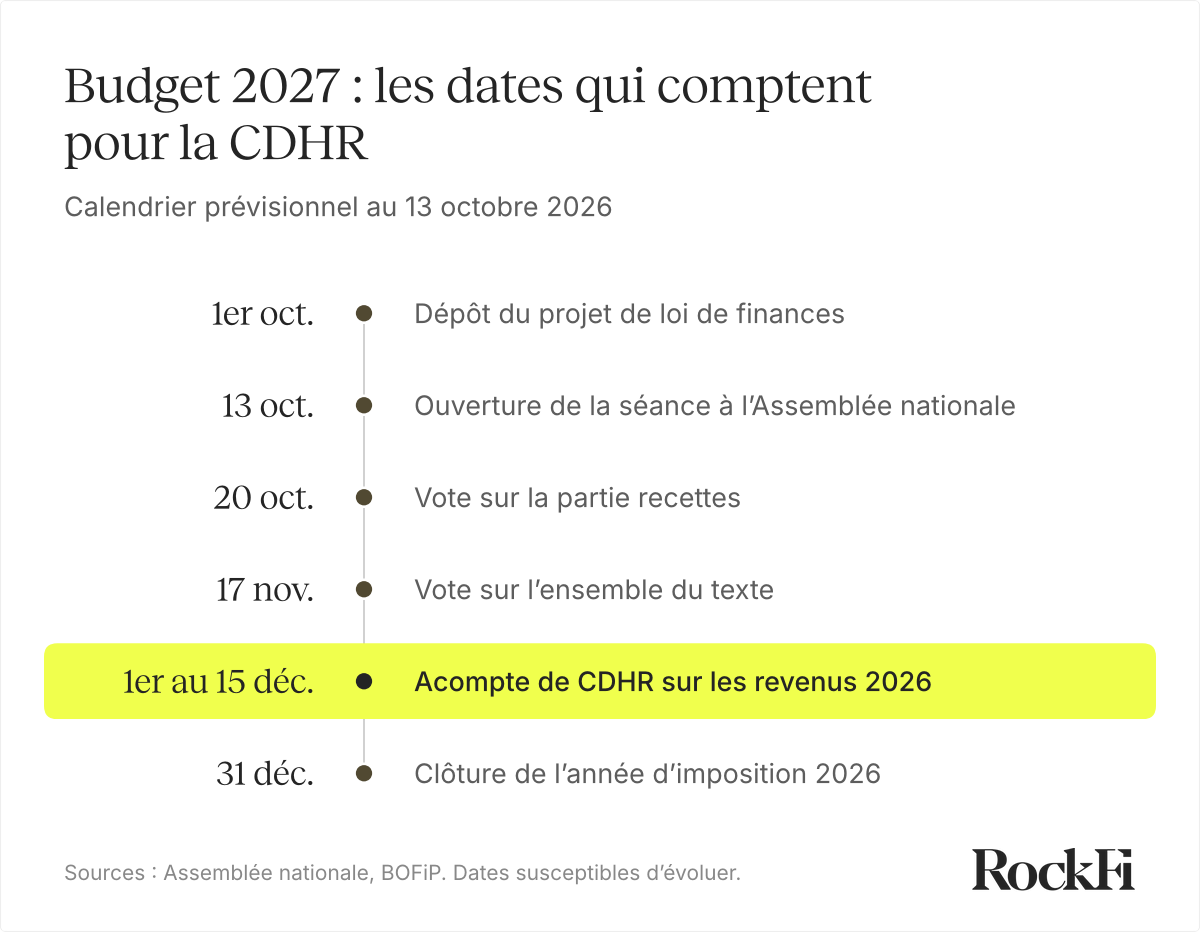
Le Parlement dispose de 70 jours au total (article 47 de la Constitution). Passé ce délai, le budget peut être mis en vigueur par ordonnance, une faculté à laquelle le gouvernement « n'a jamais eu recours » (Sénat, avis n° 407, 17 février 2026).
Les deux derniers budgets n'ont pas abouti avant le 31 décembre : les lois de finances pour 2025 et 2026 datent du 14 février 2025 et du 19 février 2026, la seconde après engagement de la responsabilité du gouvernement (Assemblée nationale).
Ce qui change dans le métier
La CDHR déplace une partie du travail fiscal de l'administration vers le contribuable et ses conseils. C'est à lui d'estimer, début décembre, un impôt calculé sur une année qui n'est pas terminée.
La première campagne l'a montré : 10 439 déclarations pour 7 117 acomptes versés, et 2 596 appels aux services d'aide fiscale, soit un quart des déclarations (rapport n° 3189).
Ce que les acteurs en place font bien
Les banques privées connaissent les revenus logés dans leurs livres. Elles peuvent aussi répondre à un besoin de trésorerie par un crédit adossé au portefeuille, un atout détaillé dans notre comparaison banque privée ou RockFi.
Les experts-comptables et les avocats fiscalistes maîtrisent le calcul et sécurisent la déclaration.
Ce qui manque le plus souvent
Les revenus d'un même foyer se répartissent souvent entre plusieurs banques, une société holding, des contrats d'assurance vie et de l'immobilier. Peu d'interlocuteurs voient l'ensemble avant le 1er décembre.
Chez RockFi, chaque famille est suivie par un conseiller privé qui s'appuie sur une équipe d'ingénieurs patrimoniaux. L'espace client donne une vision consolidée des contrats suivis.
Cette organisation ne remplace ni l'expert-comptable ni l'avocat : elle vise à faciliter leur travail. La disponibilité du conseiller, décisive début décembre, figure parmi nos cinq critères pour comparer les offres de gestion de patrimoine.
Notre conviction : en matière fiscale, on ne décide pas sur un amendement. On prépare plusieurs hypothèses, et on privilégie les gestes réversibles. C'est le sens du conseil avant le produit.
Revenus 2026 : l'acompte reste dû avant le 15 décembre
Pour vos revenus de 2026, rien ne change à ce stade. L'acompte de 95 % doit être déclaré et payé en ligne entre le 1er et le 15 décembre 2026.
Trois années de revenus, trois situations
Tableau 6. Échéances de la CDHR par année de revenus
[table]
Revenus de l'année | Acompte | Régularisation | Règles applicables
2025 | 1er au 15 décembre 2025 | Avis d'impôt de l'été 2026 | Loi de finances pour 2025
2026 | 1er au 15 décembre 2026 | Avis d'impôt de l'été 2027 | Loi de finances pour 2026
2027 | 1er au 15 décembre 2027 | Avis d'impôt de l'été 2028 | Droit actuel sauf modification votée
[/table]
Source : service-public.gouv.fr (fiche vérifiée le 15 avril 2026) et BOFiP.
L'acompte de décembre 2026
L'acompte se calcule sur les revenus réalisés jusqu'au 1er décembre, complétés d'une estimation pour le reste du mois. La déclaration se fait dans votre espace particulier sur impots.gouv.fr (BOFiP).
Le calcul a été retouché pour les revenus de 2026 (réduction d'impôt pour dons prise en compte, CEHR ajustée, départs et arrivées en France encadrés) : une estimation bâtie sur le modèle de 2025 doit être reprise.
Bon à savoir. Une majoration de 20 % s'applique en cas d'absence ou de retard de paiement, ou si l'acompte versé est inférieur de plus de 20 % à l'acompte dû. L'exemple du BOFiP : pour une contribution de 10 000 euros et un acompte de 5 000 euros, la majoration atteint 900 euros.
Une loi votée en décembre peut-elle changer les règles de 2026 ?
En principe, oui. Selon le Conseil constitutionnel, il est « à tout moment loisible au législateur » de modifier des textes antérieurs, sauf à porter aux situations légalement acquises une atteinte sans « motif d'intérêt général suffisant ».
En 2012, il a ainsi censuré la remise en cause de revenus ayant déjà supporté un prélèvement libératoire (décision n° 2012-662 DC du 29 décembre 2012).
À ce stade, l'hypothèse reste théorique : le texte du gouvernement ne touche pas à la contribution. Seul le texte promulgué fera foi.
Quatre gestes utiles, tous réversibles
- Reconstituer vos revenus de 2026 au 1er décembre : salaires, dividendes, plus-values, revenus exceptionnels.
- Simuler la contribution avec le simulateur de CDHR de RockFi ou celui de l'administration sur impots.gouv.fr, en vérifiant l'année de revenus couverte. Le résultat reste indicatif.
- Faire valider l'estimation par votre expert-comptable ou votre avocat avant le 15 décembre.
- Ne dénouer aucune opération sur la seule foi d'un amendement : attendre le texte promulgué.
Questions fréquentes
La CDHR s'appliquera-t-elle encore aux revenus de 2027 ?
Oui, en l'état du droit. La loi de finances pour 2026 l'a prolongée jusqu'à l'année où le déficit du budget général repassera sous 3 % du PIB, et le projet de loi de finances pour 2027 ne contient aucun article sur ce point. Seul un amendement adopté d'ici la promulgation pourrait changer la donne.
Les prélèvements sociaux comptent-ils dans les 20 % ?
Non. Le plancher se compare à l'impôt sur le revenu, à la CEHR et aux prélèvements libératoires. Les prélèvements sociaux, au taux de 18,6 % sur les revenus de placements depuis 2026, s'y ajoutent.
En cas de départ de France en 2026, la CDHR reste-t-elle due ?
Oui, pour l'année du départ. Depuis les revenus de 2026, la contribution porte sur les revenus perçus jusqu'à la date du transfert de domicile et sur certains revenus acquis avant cette date (BOFiP, BOI-IR-CDHR-10). L'année d'une installation en France, elle porte sur les revenus perçus à compter de l'arrivée.
Un revenu exceptionnel, comme une plus-value de cession, est-il retenu en totalité ?
Pas nécessairement. Un revenu exceptionnel par nature, qui dépasse la moyenne des revenus nets des trois années précédentes, peut n'être retenu que pour un quart de son montant. Ce régime se demande dans la déclaration complémentaire n° 2042-C (BOFiP, BOI-IR-CDHR-30).
Que se passe-t-il si l'acompte versé dépasse la contribution finalement due ?
L'excédent vous est restitué. L'acompte s'impute sur la contribution calculée après votre déclaration de revenus du printemps suivant, et le trop-versé est remboursé (BOFiP, BOI-IR-CDHR-30).
Sources
- Assemblée nationale, projet de loi de finances pour 2027, n° 3210, 1er octobre 2026, assemblee-nationale.fr
- Assemblée nationale, rapport d'information n° 3189, 23 septembre 2026, assemblee-nationale.fr
- Assemblée nationale, commission d'enquête, dossier de presse, 13 juillet 2026, assemblee-nationale.fr
- Assemblée nationale, commission des finances, octobre 2026, assemblee-nationale.fr, et conférence des présidents, 15 juillet 2026, assemblee-nationale.fr
- Administration fiscale, BOFiP, BOI-IR-CDHR, 30 juin 2026, bofip.impots.gouv.fr
- Service-public.gouv.fr, fiche F31130, vérifiée le 15 avril 2026, service-public.gouv.fr
- Ministère de l'Économie, principales mesures du PLF 2027, 7 octobre 2026, economie.gouv.fr
- Sénat, avis n° 407, 17 février 2026, senat.fr
- Conseil constitutionnel, décision n° 2012-662 DC, 29 décembre 2012, conseil-constitutionnel.fr
Avertissement
Cet article a une vocation pédagogique et informative. Il ne constitue ni un conseil en investissement personnalisé, ni une recommandation d'achat ou de vente d'un instrument financier, ni un conseil fiscal.
Il décrit l'état du droit et des débats au 13 octobre 2026 ; le projet de loi peut être modifié jusqu'à sa promulgation. Les exemples chiffrés sont fictifs et simplifiés ; la fiscalité dépend de la situation personnelle de chacun et peut évoluer. Tout investissement comporte un risque de perte en capital, et les performances passées ne préjugent pas des performances futures.
Avant toute décision, rapprochez-vous d'un conseiller habilité. RockFi est immatriculée à l'ORIAS sous le numéro 23004556 en qualité de conseiller en investissements financiers, courtier d'assurance et courtier en opérations de banque et services de paiement, contrôlée par l'AMF et l'ACPR, et membre de l'Anacofi.